На одном из разборов основатель жаловался: женская линия «летит», а мужская буксует, хотя по картинке они близнецы — те же ткани, тот же прайс, та же реклама. Проблема была не в вещах. Он продавал мужчине по женскому сценарию: сезонными новинками, эмоциональной подачей и расчётом на частые импульсные покупки. Мужчина так не покупает. Он приходит реже, думает дольше, но если бренд его однажды устроил посадкой и тканью — возвращается за тем же годами.
Бренд мужской одежды строят на другой экономике покупателя: мужчина покупает реже и рациональнее, но лояльнее и с большим чеком, ценит посадку, ткань и долговечность выше трендов и склонен повторно брать проверенное. Отсюда три отличия от женского бренда — ассортимент уже и глубже, ставка смещается с новизны на удержание и LTV, а коммуникация опирается на функцию и статус вместо сезонного ажиотажа. Общий маршрут запуска — концепция, ниша, экономика, капсула, производство, юр.форма — одинаков для любой одежды, я разбираю его в материале о том, как запустить бренд одежды. Здесь — только то, что в мужском сегменте работает иначе.
По методологии Emotion Design я всегда начинаю с вопроса, какое состояние человек покупает вместе с вещью. У мужчины это чаще желание «перестать думать об одежде»: надёжность, предсказуемость, уверенность без усилий. Это меняет и продукт, и то, каким тоном о нём говорят.
Чем мужской покупатель отличается от женского
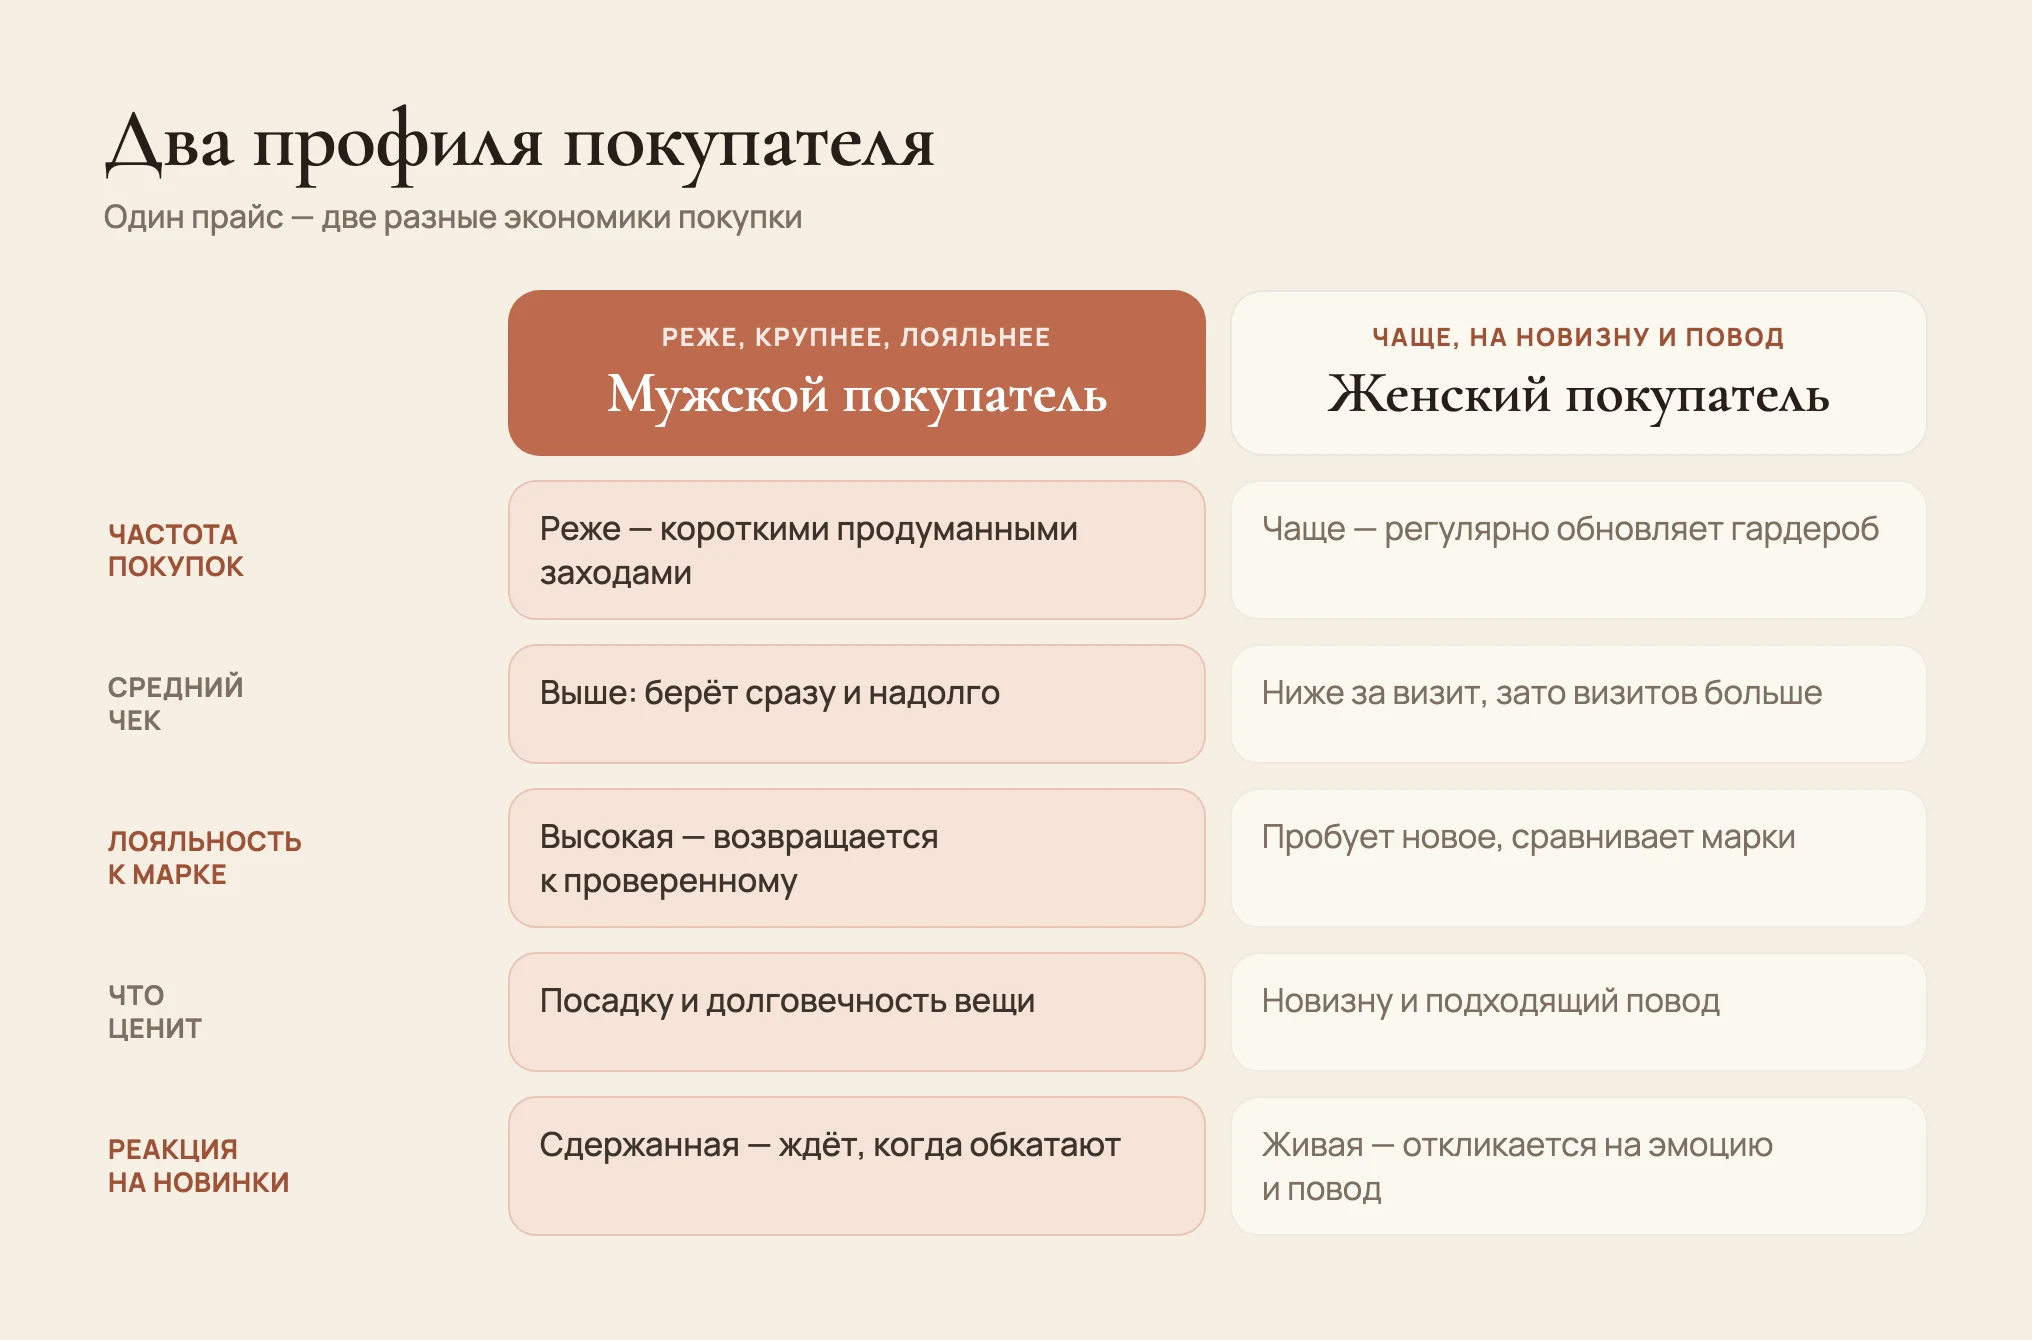
Мужчина в одежде ведёт себя как рациональный повторный покупатель. Он реже заходит в магазин, дольше принимает решение и реже меняет найденное решение на новое. Отраслевые исследования рынка мужской одежды (Fashion Consulting Group и близкие по методике обзоры) фиксируют одну и ту же картину: мужчина покупает по необходимости — когда прежняя вещь износилась или сменился повод, — а не ради обновления гардероба как процесса.
Зато найденный бренд он держит. В менсвире устойчиво повторяется наблюдение: повторная покупка сильнее завязана на стабильность посадки, чем на рекламу. Если крой из сезона в сезон не «плывёт», мужчина берёт ту же модель снова, часто не примеряя. Стоит бренду поменять лекала без предупреждения — и лояльный покупатель уходит, потому что сломалось именно то, за что он платил: предсказуемость.
- Реже, но крупнее и стабильнее. Частота покупок ниже, но средний чек и предсказуемость выше: мужчина берёт сразу комплект или несколько базовых вещей впрок.
- Посадка и ткань важнее тренда. Долговечность, удобство, качество материала и простота выбора ценятся выше, чем сезонная новизна.
- Покупка «на автомате». Устроившую модель — футболку, джинсы, рубашку — мужчина склонен перезаказывать той же, не пересматривая рынок.
- Решение рациональнее. Он реже покупает «на эмоции от витрины» и чаще — по понятной причине и понятной выгоде.
Запускаете мужскую линию по женскому сценарию и не понимаете, почему буксует?
Наталья Семёнова разберёт ваш ассортимент, посадку и подачу и покажет, где мужской бренд требует другой логики.
Разобрать мужской ассортиментАссортимент: уже, глубже, с идеальной посадкой
Мужская матрица строится в обратной женской логике: меньше моделей, цветов и принтов, но больше глубины в каждой позиции. Там, где женский бренд расширяется вширь — новые фасоны, оттенки, декор каждый сезон, — мужской уходит вглубь: доводит до идеала несколько базовых силуэтов и держит по ним полную размерную сетку и ростовки. Узость линейки здесь — осознанный выбор. Как собирать и считать саму матрицу, я разбираю в отдельном материале про ассортиментную матрицу; здесь важна её мужская специфика.
Базовость — не недостаток, а якорь. Белая и чёрная футболка, прямые джинсы, рубашка, трикотаж, брюки, верх на сезон — на этих позициях мужчина возвращается чаще всего, и именно они дают повторные продажи. Трендовые акценты в мужском бренде остаются тонкой надстройкой над устойчивым ядром.
Посадка решает всё
Посадка в мужском сегменте — главный актив бренда. Мужчина реже примеряет и реже заказывает несколько размеров «на выбор»: отраслевые наблюдения сходятся в том, что мужчины делают так заметно реже женщин. Это значит, что промах по размеру он прощает хуже: вещь едет назад или не покупается вовсе. Поэтому отлаженная посадка и честная размерная сетка для мужского бренда критичнее, чем ширина линейки.
Возвраты это подтверждают. Размер — главная причина возврата одежды в онлайне; в мужском сегменте промах чаще в том, что вещь оказалась мала, тогда как в женском чаще возвращают великоватое. Вывод практический: мужскую ростовку стоит проверять на реальных фигурах, а в карточке честно писать, маломерит модель или нет. Как отлаживать посадку на образцах и примерках — в отдельном материале про посадку и примерки.
Мужчина платит не за новизну, а за предсказуемость. Сломайте посадку ради «освежения» лекал — и потеряете самое дорогое, что есть у мужского бренда: покупателя, который брал не глядя.
Комплект вместо вещи: тотал-лук и кросс-продажи
Мужчина плохо собирает образ сам и не любит это делать — и бренд может это использовать. Если женский покупатель дособирает лук из разных источников, то мужчине проще купить готовое сочетание целиком. Тотал-лук и предложенные комплекты закрывают его задачу «одеться, не думая» и одновременно поднимают чек за один визит.
Отсюда два приёма, которые в мужском бренде дают больше, чем сезонные новинки.
- Готовые комплекты. Собранный образ — рубашка плюс брюки плюс трикотаж — продаётся легче, чем те же вещи по отдельности. Мужчина получает готовое решение и экономит силы на подборе.
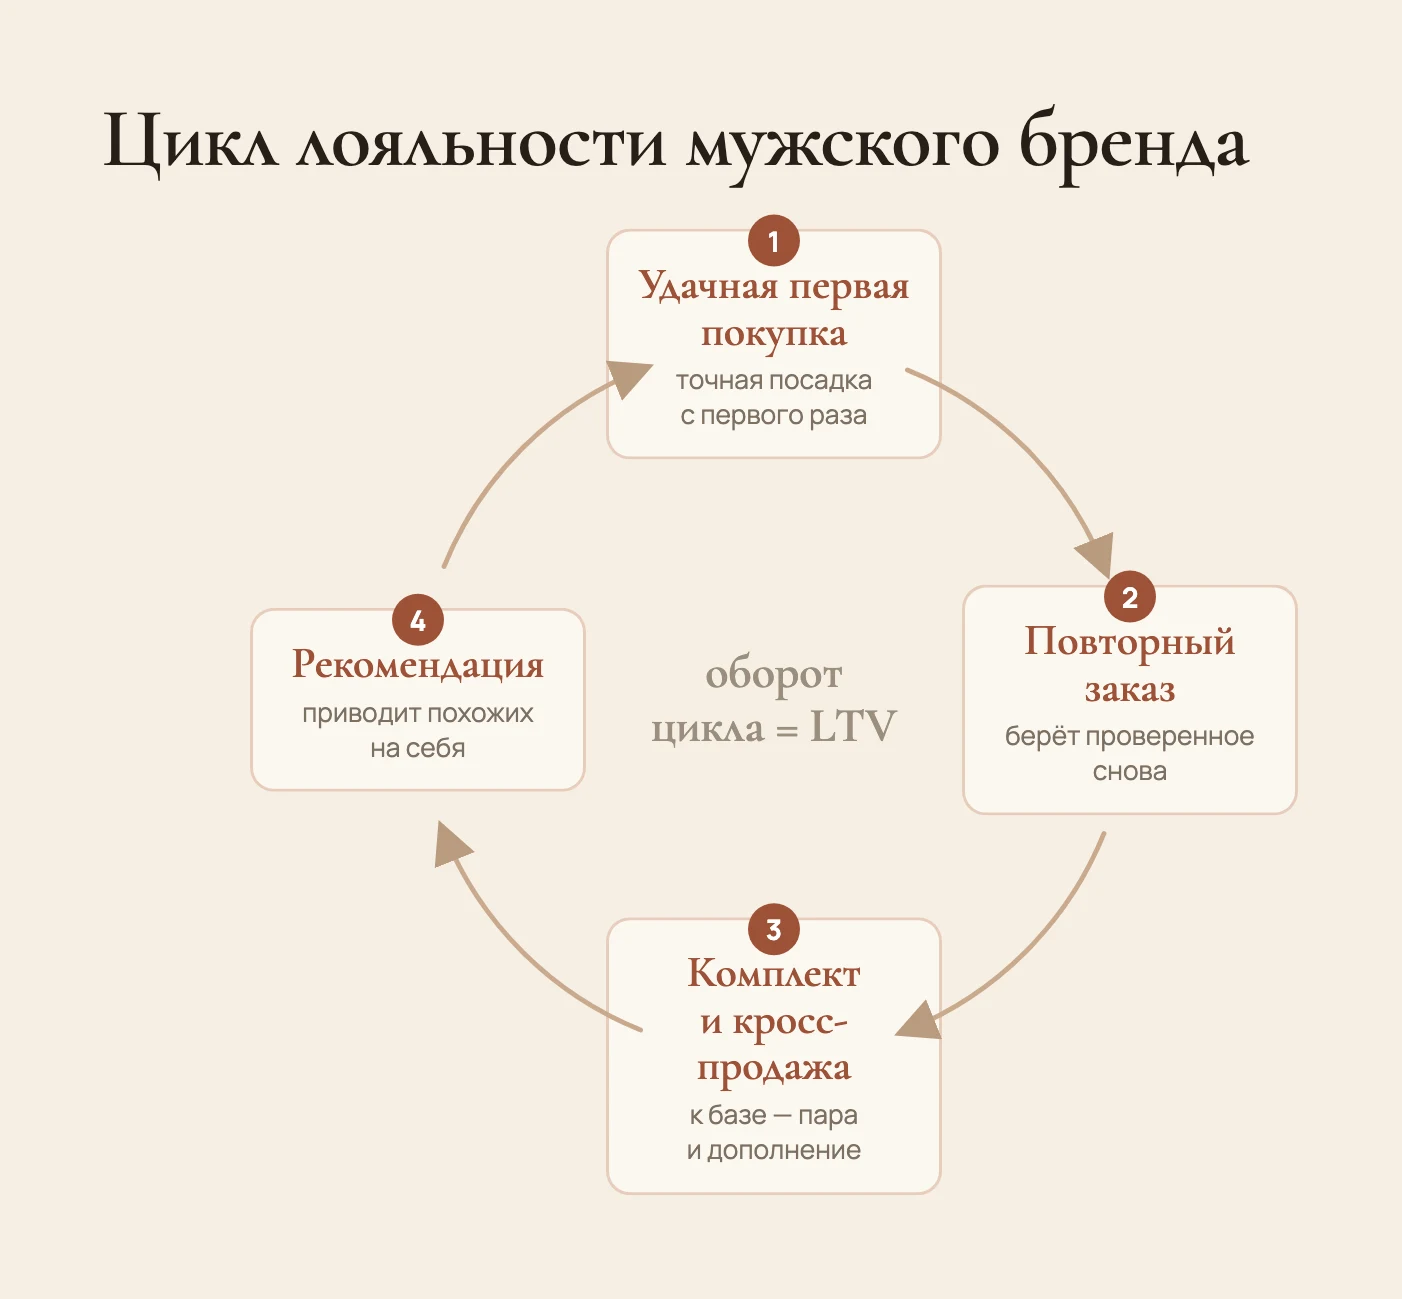
- Кросс-продажи на повторе. К проверенной базе легко допродать смежное: к джинсам — ремень и футболки впрок, к костюму — рубашки и носки. Доверие к посадке переносится на соседние категории.
Цикл обновления тоже консервативнее. Мужской бренд не обязан перетряхивать линейку каждый сезон — резкая смена ассортимента здесь скорее пугает лояльного покупателя, чем привлекает. Разумнее держать устойчивое ядро круглый год и обновлять тонким слоем акцентов и капсул под повод. По логике Fashion Analytics это проще планировать: спрос на базу стабилен и предсказуем, а значит, меньше риск неликвида.
Хотите поднять чек мужского заказа через готовые комплекты?
Соберём капсулу и готовые образы под вашу аудиторию — так, чтобы чек рос без давления на покупателя.
Собрать капсулу мужского брендаГде и как мужчины покупают
Мужчина ценит в покупке удобство и отсутствие трения не меньше, чем сам товар. Он охотнее возвращается туда, где в прошлый раз всё прошло гладко: нашёл свой размер, не ошибся с посадкой, быстро оформил. Поэтому для мужского бренда повторяемость опыта — отдельный продукт: один и тот же артикул под тем же названием, стабильные размеры, понятная навигация, предсказуемая доставка. Всё, что заставляет выбирать заново, работает против лояльности.
Канал выбирают под аудиторию, но логика повтора общая: сделать так, чтобы второй заказ требовал минимум решений. На маркетплейсе это честная таблица размеров и отметка о маломерности, в своём магазине — сохранённые размеры и быстрый повтор заказа, в офлайне — продавец, который помнит посадку постоянного клиента.
Коммуникация тоже отличается. Мужской бренд говорит через функцию и статус, оставляя в стороне сезонный ажиотаж и россыпь эмоциональных триггеров. Работают конкретика и доказательство: из чего сшито, как сидит, сколько прослужит, почему эта вещь закрывает задачу. Это не значит «сухо» — по методологии Emotion Design эмоция остаётся, но она другая: спокойная уверенность и ощущение надёжного выбора вместо восторга от новизны. Какой именно голос подойдёт вашему сегменту, стоит решать на уровне позиционирования бренда и прописывать до отдельных постов.
Экономика мужского бренда: ставка на LTV
Главный экономический парадокс мужского бренда: покупают реже — а зарабатывать можно стабильнее. Разгадка в том, что ценность мужского клиента раскрывается не в первой покупке, а на горизонте лет. Низкая частота компенсируется высокой лояльностью: один довольный покупатель возвращается за базой снова и снова, приводит знакомых и почти не требует затрат на повторное привлечение. Поэтому мужской бренд выгоднее мерить пожизненной ценностью клиента — LTV.
Это смещает приоритеты бюджета. В женском сегменте значительная доля усилий уходит на привлечение и новизну; в мужском выгоднее вкладываться в то, что удерживает: качество посадки, стабильность размеров, сервис повторного заказа, программа для постоянных. Как считать и растить LTV и удержание, я подробно разбираю в статье про удержание клиентов и LTV — для мужского бренда это стержень модели.
Считаете мужской бренд только по первой продаже?
Посчитаем экономику на горизонте LTV и найдём, во что вложиться, чтобы покупатель возвращался, — записывайтесь на разбор.
Обсудить экономику брендаНиша мужского бренда: деловой, кэжуал, workwear
Мужской рынок растёт, и это делает выбор ниши защитой от лобовой конкуренции. По оценкам отраслевых аналитиков (Infoline, Fashion Consulting Group), в 2024 году оборот мужского сегмента в России превысил 800 млрд рублей и рос быстрее женского и детского. Доля мужской одежды у ритейлеров с 2021 года прибавила около двух процентных пунктов и подобралась к четверти ассортимента (порядка 27%), а у отдельных марок доходит до половины и выше. Быстрее всего рос премиум — темпами выше 20%.
Внутри растущего рынка бренд занимает конкретную зону, уходя от размытого «мужская одежда вообще». Три рабочие территории для старта:
- Деловой гардероб. Костюмная группа, рубашки, трикотаж под дресс-код. Здесь выше чек и сильнее запрос на посадку и статус — покупатель платит за «воспринимают всерьёз».
- Повседневный кэжуал. База на каждый день: джинсы, футболки, худи, трикотаж. Самый ёмкий и конкурентный сегмент, где выигрывают посадкой, тканью и стабильностью.
- Одежда с инженерией workwear. Вещи с функциональной ДНК рабочей и утилитарной одежды — плотные ткани, продуманные карманы, износостойкость. Ниша отвечает мужскому запросу на долговечность и смысл.
Уличная мода (стритвир) — отдельная история с другой экономикой: там покупатель ближе к женскому сценарию, тренд и дроп важнее долговечности, а лояльность держится на хайпе. Это не наша тема в этом материале, я разбираю её отдельно в статье про запуск стритвир-бренда. Для классического мужского бренда ставка обратная — на предсказуемость. Как сузить рынок до рабочей ниши по шагам, смотрите в материале о том, как найти нишу бренда одежды.
Частые вопросы
Коротко — экономикой покупателя. Мужчина покупает реже и рациональнее, но лояльнее и с большим чеком, ценит посадку и долговечность выше трендов. Поэтому ассортимент делают уже и глубже, бюджет смещают с привлечения на удержание и LTV, а коммуникацию строят на функции и статусе. Общий маршрут запуска при этом тот же, что для любой одежды.
Потому что посадка — главный актив мужского бренда и основа повторных продаж. Мужчина реже примеряет и реже заказывает несколько размеров на выбор, поэтому хуже прощает промах: вещь едет назад или не покупается. В мужской онлайн-одежде самая частая причина возврата — модель оказалась мала. Стабильная посадка и честная размерная сетка удерживают покупателя сильнее, чем широкая линейка.
Меньше, чем в женском, но с большей глубиной. Мужская матрица выигрывает глубиной — доведённой до идеала базой с полной размерной сеткой и ростовками. Несколько устойчивых силуэтов — футболка, джинсы, рубашка, трикотаж, брюки, сезонный верх — дают основной повторный спрос, а трендовые акценты остаются тонкой надстройкой над ядром.
По отраслевым наблюдениям — да, в среднем реже, и реже заказывают несколько размеров про запас. Но это не повод расслабляться: причина мужских возвратов почти всегда одна — не угадали размер, чаще вещь мала. Для бренда это значит, что работать нужно с причиной возвратов — отлаживать ростовку и честно помечать маломерность в карточке.
За счёт лояльности и пожизненной ценности клиента. Низкая частота компенсируется тем, что довольный покупатель возвращается за проверенной базой годами, берёт комплекты, допокупает смежное и приводит своих — почти без затрат на повторное привлечение. Поэтому мужской бренд считают по LTV, а не по разовой выручке, и вкладываются в посадку, стабильность размеров и сервис повтора.
Чаще всего стартуют с одной из трёх зон: деловой гардероб (выше чек и запрос на статус), повседневный кэжуал (самый ёмкий сегмент, где выигрывают посадкой и тканью) или одежда с инженерией workwear (ставка на долговечность и функцию). Уличная мода живёт по другой логике — через тренд и хайп — и требует отдельного подхода, ближе к женскому сценарию покупки.
Да. По оценкам отраслевых аналитиков (Infoline, Fashion Consulting Group), в 2024 году оборот мужского сегмента превысил 800 млрд рублей и рос быстрее женского и детского; доля мужской одежды у ритейлеров подобралась к четверти ассортимента (порядка 27%), а премиум прибавлял темпами выше 20%. Спрос подстёгивают уход международных марок и более внимательное отношение молодых мужчин к гардеробу.
Заключение
Мужской бренд проигрывает, когда его строят по женским лекалам, и выигрывает, когда принимают его собственную экономику. Мужчина покупает реже, но лояльнее и крупнее; ценит посадку, ткань и предсказуемость выше новизны; охотно берёт комплект и возвращается за проверенным. Значит, ассортимент уже и глубже, базовое ядро устойчиво, посадка и размерная сетка отлажены до автоматизма, а бюджет работает на удержание и LTV, а не на вечную гонку за трендом.
Технически запуск мужского бренда проходит те же шаги, что и любой другой, — отличается логика внутри каждого. Если хотите собрать мужскую линию, которую держат повторные покупки лояльных клиентов, давайте разберём вашу нишу, ассортимент и посадку вместе и выстроим экономику на годы вперёд.