Красивую презентацию для инвестора можно собрать за вечер по шаблону из интернета. А вот документ, который честно скажет, доживёт ли бренд до второго сезона, приходится писать самому — и он получается совсем другим. На разборах в BONO MODO я вижу одну и ту же развилку: основатель либо скачал «бизнес-план магазина одежды с расчётами» и подставил свои цифры не глядя, либо не считал вообще и держит всё в голове. Оба варианта заканчиваются складом непроданного и удивлённым «а куда делись деньги».
Рабочий бизнес-план бренда одежды — это не документ для банка, а навигатор основателя из девяти разделов: концепция, анализ рынка и ЦА, ассортиментная матрица, производство и себестоимость, финансовая модель, каналы продаж, маркетинг, помесячный план запуска и карта рисков. Его пишут не для красоты, а чтобы не сжечь деньги в первом сезоне: увидеть на бумаге, сколько единиц нужно продать до выхода в ноль и в каком месяце кончатся деньги на счету. Дальше разберу, из чего этот навигатор собран и какие цифры в финмодели нельзя подделывать даже для себя.
Зачем бизнес-план нужен самому основателю, а не банку
Классический бизнес-план — жанр для внешнего читателя: инвестора, кредитного комитета, гранта. Он оптимистичен по определению, потому что его задача — убедить дать денег. Рабочий план решает обратную задачу — отговорить вас от глупостей за ваш же счёт. Поэтому в нём нет места вежливым округлениям.
Разница видна сразу по тону. В плане для банка пишут «рынок растёт, спрос устойчив». В плане для себя — «если я продам не 60% партии, а 40%, у меня в марте кассовый разрыв на 300 тысяч, и вот откуда я их возьму». Первый документ описывает мечту, второй — сценарии, включая плохой. По логике Fashion Analytics бренд строится на данных, а данные бывают неудобными.
Бизнес-план для банка отвечает на вопрос «дадут ли денег». Бизнес-план для себя — на вопрос «на сколько месяцев их хватит и что будет, когда продажи пойдут медленнее плана».
Отсюда и объём. Навигатору основателя не нужны сорок страниц с описанием отрасли — нужны девять сжатых разделов, где каждый заканчивается конкретным решением или цифрой. Дальше — из чего он состоит.
Из каких разделов состоит рабочий бизнес-план
Структура рабочего плана идёт в той же обратной логике, что и сам запуск бренда: от покупателя и рынка — к продукту, деньгам и календарю. Каждый раздел опирается на предыдущий, и финмодель в конце просто собирает все решения в цифры. Вот девять блоков — это и есть оглавление вашего документа.
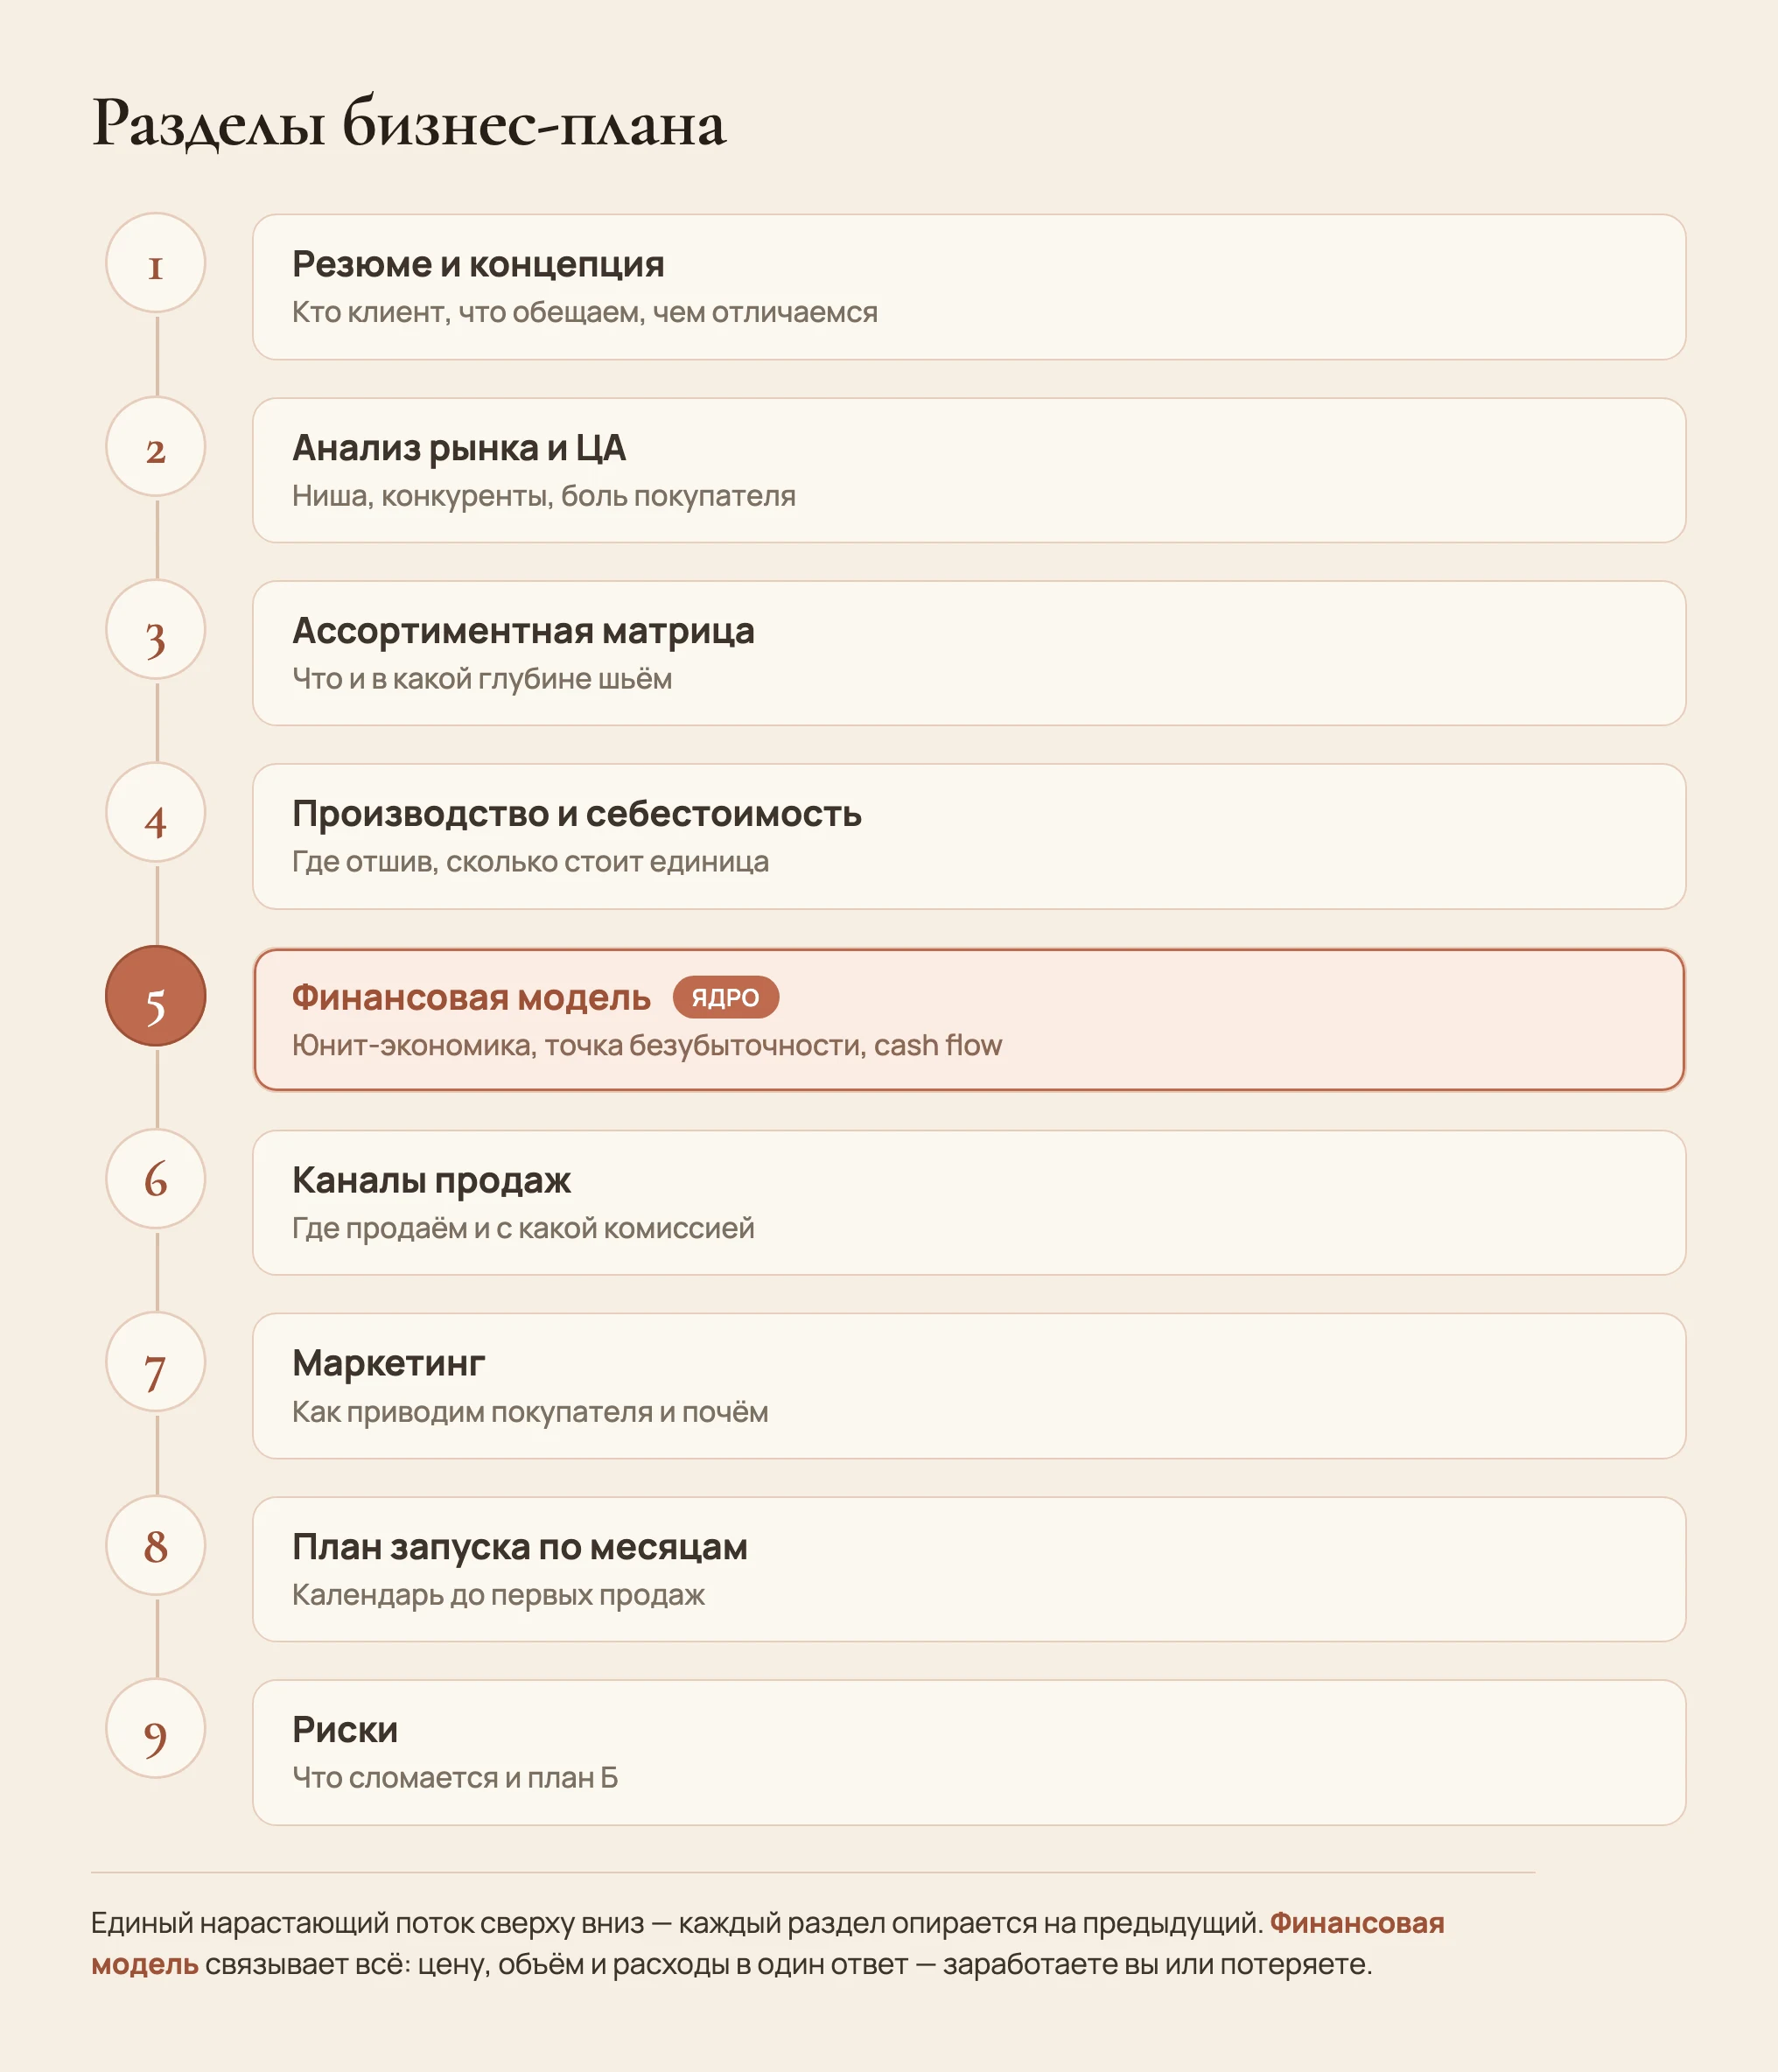
- Резюме и концепция. На одной странице: кто ваша клиентка, что вы ей обещаете помимо ткани, чем отличаетесь от соседней марки в той же цене. Это фильтр для всех решений ниже.
- Анализ рынка и ЦА. Разбор 7–10 конкурентов в своей ценовой зоне, конкретная нерешённая боль аудитории, динамика спроса по Яндекс Вордстат и продажам категории на маркетплейсах.
- Ассортимент и матрица. Ассортиментная матрица первой капсулы: сколько моделей, какая ширина и глубина, что герои коллекции, а что базовый оборот. Как собрать связную капсулу на старте, разбираю в отдельном материале кластера.
- Производство и себестоимость. Где отшив (Россия, Турция, Китай), минимальная партия, сроки и полная себестоимость единицы по каждой модели — с фурнитурой, браком, логистикой и кодом маркировки.
- Финансовая модель. Ядро документа: юнит-экономика, точка безубыточности, план продаж и движение денег первого сезона. Разберём её подробно ниже.
- Каналы продаж. Один-два стартовых канала (маркетплейс, свой сайт, соцсети, шоурум) с их комиссиями и экономикой — они прямо влияют на цифры финмодели.
- Маркетинг. Как приводите покупателя, сколько стоит привлечение, какой лукбук и контент нужны к старту.
- План запуска по месяцам. Календарь от лекал до первых продаж: что и когда, какие траты в каком месяце.
- Риски. Список того, что реально может сломаться, и заранее прописанный план Б по каждому пункту.
Обратите внимание: восемь разделов из девяти — это по сути подготовка к пятому. Все решения о нише, ассортименте и производстве в итоге превращаются в строки финансовой модели. Если она не сходится, красивая концепция не спасёт.
Собрали концепцию, но не уверены, что она выдержит проверку цифрами?
Наталья Семёнова разберёт вашу идею и ассортимент на диагностике и покажет, где план рассыпается ещё до вложений в производство.
Проверить план на диагностикеФинмодель: какие цифры реально нужны
Финансовая модель бренда — это таблица в Excel или Google Sheets, которая из решений о цене, объёме и расходах считает, заработаете вы или потеряете. Готовые шаблоны финмодели магазина одежды дают Т-Банк, СберБизнес, МойСклад, сервисы «ПланФакт» и «Нескучные финансы» — брать их можно, но подставлять туда честные цифры придётся самому. Финмодель строят на 12 месяцев или на первый сезон, а дальше корректируют по факту.
Соврать себе легче всего именно здесь — округлить выкуп вверх, забыть про возвраты, недооценить комиссию площадки. Поэтому пройдёмся по цифрам, которые нельзя подделывать.
Юнит-экономика: сходится ли одна единица
Юнит-экономика отвечает на вопрос, зарабатываете ли вы на одной проданной вещи после всех прямых расходов. Если единица убыточна, то чем больше вы продадите, тем глубже яма — масштаб не лечит дырявую экономику, а усиливает её. Поэтому считают с одной модели, а не с оборота.
| Из чего вычитаем | Что учесть, чтобы не соврать |
|---|---|
| Розничная цена | Реальная цена продажи с учётом скидок и распродаж, а не ценник мечты |
| Себестоимость | Ткань, фурнитура, пошив, лекала, брак, логистика, код маркировки |
| Комиссия канала | Маркетплейсы удерживают комиссию, логистику и хранение — на своём сайте это эквайринг и доставка |
| Возвраты | В онлайн-одежде возвращают 15–30% заказов; возврат — это не только минус выручка, но и обратная логистика |
| Доля маркетинга | Стоимость привлечения покупателя, разнесённая на единицу товара |
То, что осталось после этих вычетов, — вклад единицы в покрытие постоянных расходов, ваша контрибуционная маржа. Именно возвраты чаще всего превращают «прибыльную» на бумаге модель в убыточную: по зарубежным DTC-оценкам, неучтённые возвраты завышают экономику на 10–20%. Здоровая наценка в одежде — в среднем от 2,5 до 4 к себестоимости, и это не жадность, а запас на всё перечисленное выше. Как выстроить цену, чтобы она держала эту маржу и при этом читалась рынком, я разбираю в статье про ценообразование в fashion.
Отдельно стоит держать в голове привлечение. Ориентир по рынку — отношение пожизненной ценности клиента к стоимости его привлечения (LTV к CAC) не ниже 3 к 1; если оно падает ниже 2 к 1, модель привлечения убыточна и её надо чинить до масштабирования.
Точка безубыточности: сколько продать, чтобы выйти в ноль
Точка безубыточности — это количество единиц, которое нужно продать за сезон, чтобы выручка покрыла все расходы и вы вышли в ноль. Считается просто: постоянные расходы делим на контрибуционную маржу одной единицы. Постоянные — это то, что вы платите независимо от продаж: аренда шоурума или склада, зарплаты, подписки, часть маркетинга.
Цифра почти всегда отрезвляет. Когда основатель видит, что для выхода в ноль надо продать, к примеру, 700 единиц из партии в 1000 — то есть выкуп 70% при рыночной норме заметно ниже, — план приходится пересобирать: поднимать цену, резать постоянные расходы или уменьшать партию. Лучше пережить это отрезвление в таблице, чем на складе.
Точку безубыточности считают до первого эскиза, а не после отшива. Вычеркнуть провальный сценарий в Excel стоит ноль рублей. Обнаружить его на непроданной партии — весь бюджет сезона.
Cash flow: почему прибыль есть, а денег нет
Самая опасная цифра первого сезона — не прибыль, а остаток на счёте по месяцам. Прибыль по итогам сезона может быть положительной, но если в марте нечем платить за отшив следующей партии, бренд встаёт. Это кассовый разрыв, и он убивает жизнеспособные проекты чаще, чем плохой продукт.
Механика простая и жестокая. Расходы идут волной вперёд: сначала вы платите за лекала, образцы, ткань и всю партию, и только через несколько месяцев начинают приходить деньги от продаж — да и то не сразу, а по мере выкупа и с задержкой выплат от маркетплейса. Между большим оттоком на старте и первым притоком выручки и зияет разрыв.
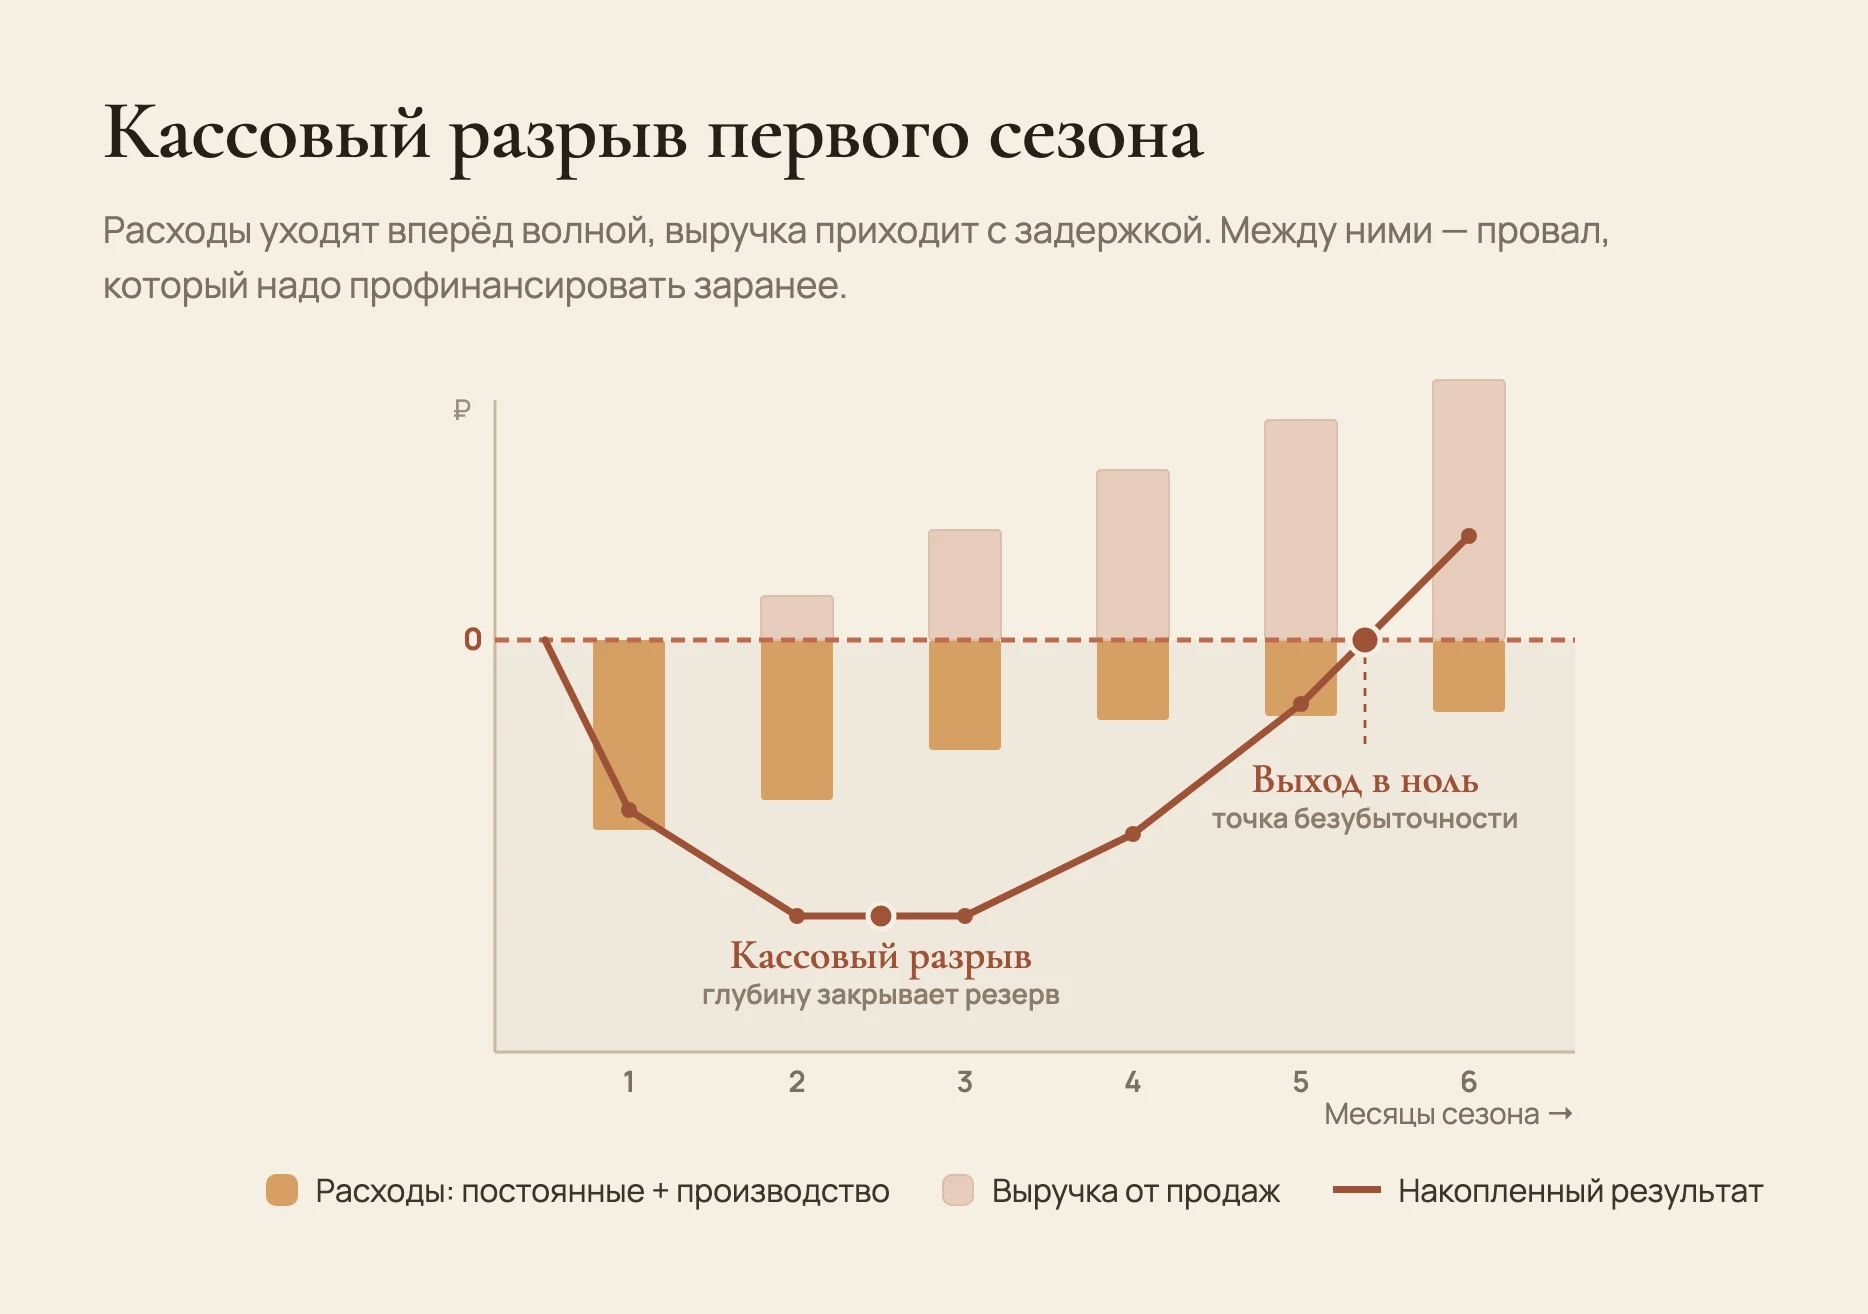
Вывод для плана: заложите в финмодель резерв на глубину этого провала плюс 20–30% сверху на то, что первый отшив выйдет дороже и дольше плана. Считайте деньги помесячно, а не итогом за сезон, — именно помесячная таблица движения средств (ОДДС) показывает тот самый месяц, где вы уходите в минус.
Не сходится точка безубыточности или пугает кассовый разрыв в первом сезоне?
Соберём финмодель под ваш бренд, посчитаем юнит-экономику и покажем, какого резерва хватит, чтобы дожить до продаж.
Собрать финмодель брендаПлан запуска по месяцам первого сезона
Помесячный план превращает финмодель из статичной таблицы в календарь: он показывает, что и когда вы делаете и в каком месяце какая трата случится. Без него легко забыть, что деньги на маркетинг нужны раньше первой выручки, а образцы шьются задолго до партии. Ориентировочный ритм запуска первой капсулы выглядит так.
- Месяцы 1–2. Финализация концепции и ассортиментной матрицы, лекала, отшив и отладка образцов. Деньги уходят, выручки нет.
- Месяц 3. Запуск тестовой партии в производство, оплата ткани и пошива — самый крупный отток сезона. Параллельно съёмка лукбука.
- Месяц 4. Приёмка и контроль партии, заведение карточек с маркировкой и документами, прогрев аудитории. Стартуют траты на маркетинг.
- Месяцы 5–6. Старт продаж, первая выручка, сбор данных о выкупе и возвратах. Первые выплаты от маркетплейса приходят с задержкой — разрыв ещё не закрыт.
Календарь сразу подсвечивает узкое место: пик расходов приходится на месяц 3, а первые деньги от продаж — на 5–6. Именно эту яму и финансирует резерв из финмодели. Сроки закладывайте с запасом: первый отшив почти всегда идёт дольше из-за правок лекал и очереди в цеху.
Риски и как не соврать себе в цифрах
Раздел рисков — это не формальность в конце, а честный список того, что может пойти не так, с готовым планом Б. Писать его нужно в пессимистичном сценарии: не «сколько я заработаю, если всё сложится», а «что будет, если выкуп окажется в полтора раза ниже плана». Три главных способа соврать себе в fashion-финмодели повторяются из проекта в проект.
- Завышенный выкуп. Планировать продажу 80–90% партии в первый сезон — самый частый самообман. Считайте базовый сценарий по осторожной норме выкупа, а оптимистичный держите как бонус, а не как основу плана.
- Забытые возвраты и комиссии. Возвраты 15–30% и комиссия площадки вместе съедают заметную часть маржи. Если их нет в юнит-экономике, прибыль на бумаге — фикция.
- Оптимистичные сроки и бюджет. Первый отшив дороже и дольше плана почти всегда. Резерв 20–30% — это не перестраховка, а норма.
Отдельная категория рисков — внешние: сезонность спроса, скачок цен на ткань и логистику, изменение правил маркировки. По каждому пункту в плане должна стоять не тревога, а конкретное действие: где взять деньги при разрыве, какие модели допечатать при высоком спросе, что вырезать при низком. Тот же принцип работает, если вы открываете офлайн-точку, — риски и экономику розницы я разбираю в материале про то, как открыть магазин одежды.
По методологии Emotion Design продукт продаёт эмоцию и решение задачи клиента — но держится этот продукт на трезвой экономике. Бизнес-план и есть место, где эмоция встречается с арифметикой и проходит проверку.
Частые вопросы
Да, и даже нужнее. Без внешнего инвестора план пишется не для убеждения кого-то, а для вас: он показывает точку безубыточности и месяц кассового разрыва. Именно план для себя, а не для банка, страхует от того, чтобы сжечь личные деньги в первом сезоне.
Коротко: себестоимость и цена по каждой модели, юнит-экономика с учётом возвратов и комиссий, точка безубыточности в единицах и помесячный cash flow первого сезона. Без движения денег по месяцам вы не увидите разрыв, где на счёте кончаются деньги при формальной прибыли.
Постоянные расходы делятся на контрибуционную маржу одной единицы — то есть на цену за вычетом себестоимости, комиссии, возвратов и доли маркетинга. Результат — сколько вещей нужно продать за сезон, чтобы выйти в ноль. Сравните эту цифру с реалистичной нормой выкупа партии.
Коротко: это ситуация, когда прибыль по сезону есть, а денег на счёте в конкретном месяце нет. В одежде расходы на отшив идут вперёд, а выручка приходит с задержкой. Разрыв между ними останавливает жизнеспособный бренд, поэтому в финмодель закладывают резерв на его глубину.
Да, как каркас. Шаблоны от Т-Банка, СберБизнеса, МойСклада или «Нескучных финансов» экономят время на формулах. Но подставлять в них честные цифры по вашей нише, возвратам и норме выкупа придётся самому — чужие усреднённые значения дадут красивый, но бесполезный результат.
Финмодель строят на 12 месяцев или на первый сезон детально, а горизонт бренда набрасывают на 2–3 года крупными мазками. Дальше план не замораживают: после старта продаж его пересчитывают по фактическим данным о выкупе, возвратах и марже.
Заключение
Бизнес-план бренда одежды работает не тогда, когда красиво выглядит, а когда честно считает. Девять разделов — от концепции и рынка до ассортимента, производства, финмодели, каналов, маркетинга, помесячного плана и рисков — ведут от покупателя к деньгам, и всё сходится в финансовой модели. Именно она отвечает на главные вопросы первого сезона: сколько единиц продать до нуля и в каком месяце кончатся деньги.
Не подделывайте три цифры — реалистичный выкуп, возвраты с комиссиями и резерв на кассовый разрыв. Пишите план для себя в пессимистичном сценарии, считайте деньги помесячно и пересобирайте модель, если точка безубыточности не бьётся с рынком. А если хотите проверить свои цифры чужим опытом до того, как вложите их в партию, — давайте разберём вашу финмодель и ассортимент вместе.