Отчёт показывает прибыль, склад ломится от свежей коллекции, а платить за аренду и предоплату ткани к следующему сезону нечем. Знакомая арифметика в одежде: деньги есть на бумаге и нет на счёте. Между «заработал» и «получил живые рубли» здесь проходят месяцы, и в этот зазор проваливаются даже прибыльные бренды.
Кассовый разрыв возникает, когда платежи по обязательствам (аренда, зарплаты, предоплата ткани и пошива) наступают раньше, чем приходит выручка за товар: на счёте временно не хватает денег. Причина не в убытке, а в рассинхроне сроков: в fashion рубль надолго застревает в цепочке «деньги → ткань → пошив → склад → продажа → деньги», и профинансировать этот провал приходится заранее.
На разборах BONO MODO по методологии Fashion Analytics собственник обычно приходит с вопросом про наценку, а корень боли сидит в другом месте — в оборотном капитале и длине денежного цикла. Разберу, почему одежда морозит деньги дольше почти любой другой розницы, как посчитать свой разрыв и оборотный капитал и чем эту яму закрывать, чтобы кассовая недостача не переросла в кредитную кабалу.
Почему в одежде деньги замерзают дольше, чем в любой рознице
Ответ прячется в длине цикла. Продуктовый ритейл оборачивает товар за дни: закупил, продал за неделю, оплатил поставку с отсрочкой — деньги почти не выходят из оборота. В одежде между вложенным и вернувшимся рублём стоит длинная производственная цепочка, и на каждом её звене капитал стоит и ждёт.
Соберём сроки для типичного сезонного бренда, который шьёт коллекцию сам или на подряде. Ткань и фурнитуру заказывают и оплачивают за 4–6 месяцев до старта продаж — раньше на складе поставщика её просто разберут. Пошив занимает от 1 до 3 месяцев в зависимости от лид-тайма фабрики и объёма. Затем готовая коллекция едет на склад и ждёт своего сезона, а сам сезон продаётся 3–4 месяца плюс распродажный хвост. От оплаты первого метра ткани до последнего проданного рубля проходит, по практике, 8–12 месяцев. Всё это время деньги не на счёте — они в ткани, в незавершёнке, в коробках на складе.
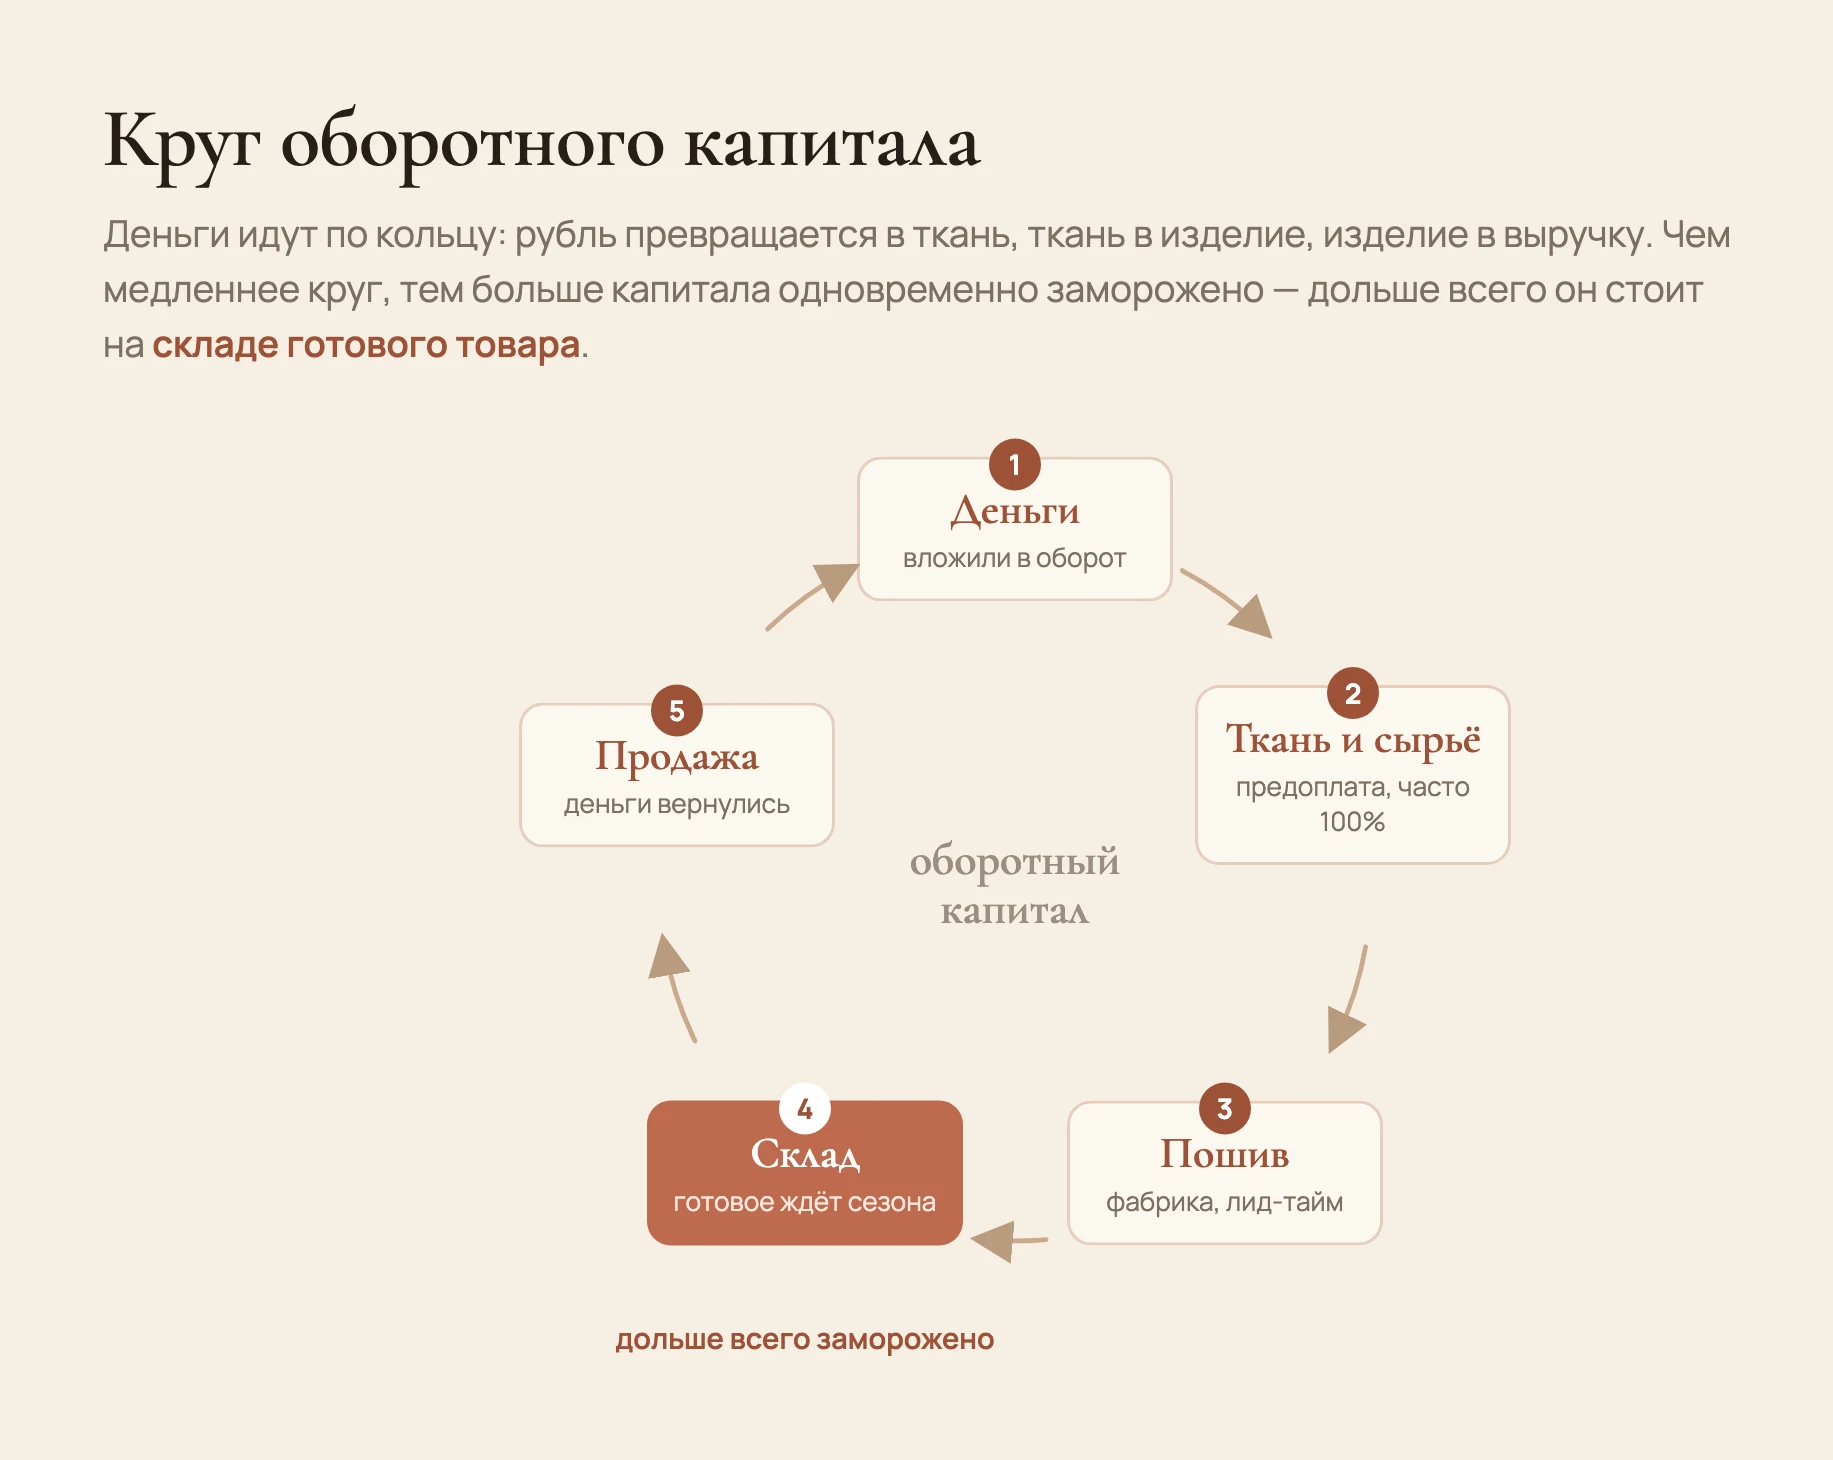
Чем длиннее это кольцо и чем медленнее по нему бежит рубль, тем больше денег одновременно заморожено. Ускорить оборот — значит освободить капитал без единого нового вложения: тот же рубль, обернувшийся за сезон дважды, финансирует вдвое больше товара. Как измерять эту скорость и что делать с зависшими остатками, подробно разбирает оборачиваемость товара и неликвид одежды — здесь же важно другое: пока рубль идёт по кругу, чем-то надо платить по счетам, которые не ждут.
Кассовый разрыв и убыток — в чём разница
Эти две беды часто путают, а лечатся они противоположно. Убыток — это про экономику: расходы больше доходов, бизнес проедает капитал и рано или поздно умрёт, сколько денег в него ни залей. Кассовый разрыв — про сроки: бизнес прибыльный, но обязательства выстрелили раньше выручки, и в конкретный день на счёте пусто. Прибыльный бренд с разрывом жив, если найдёт чем перекрыть яму; убыточный не спасёт никакое финансирование, оно лишь оттянет финал.
Наглядно это видно на кривой денежного потока за один производственный цикл. Расходы уходят вперёд: предоплата ткани, пошив, логистика, аренда склада — счёт уходит в минус задолго до первой продажи. Выручка приходит позже и постепенно. Между линией нуля и провалом кривой лежит зона разрыва — те деньги, которые нужно откуда-то взять, чтобы дожить до момента, когда продажи вытащат счёт обратно в плюс.
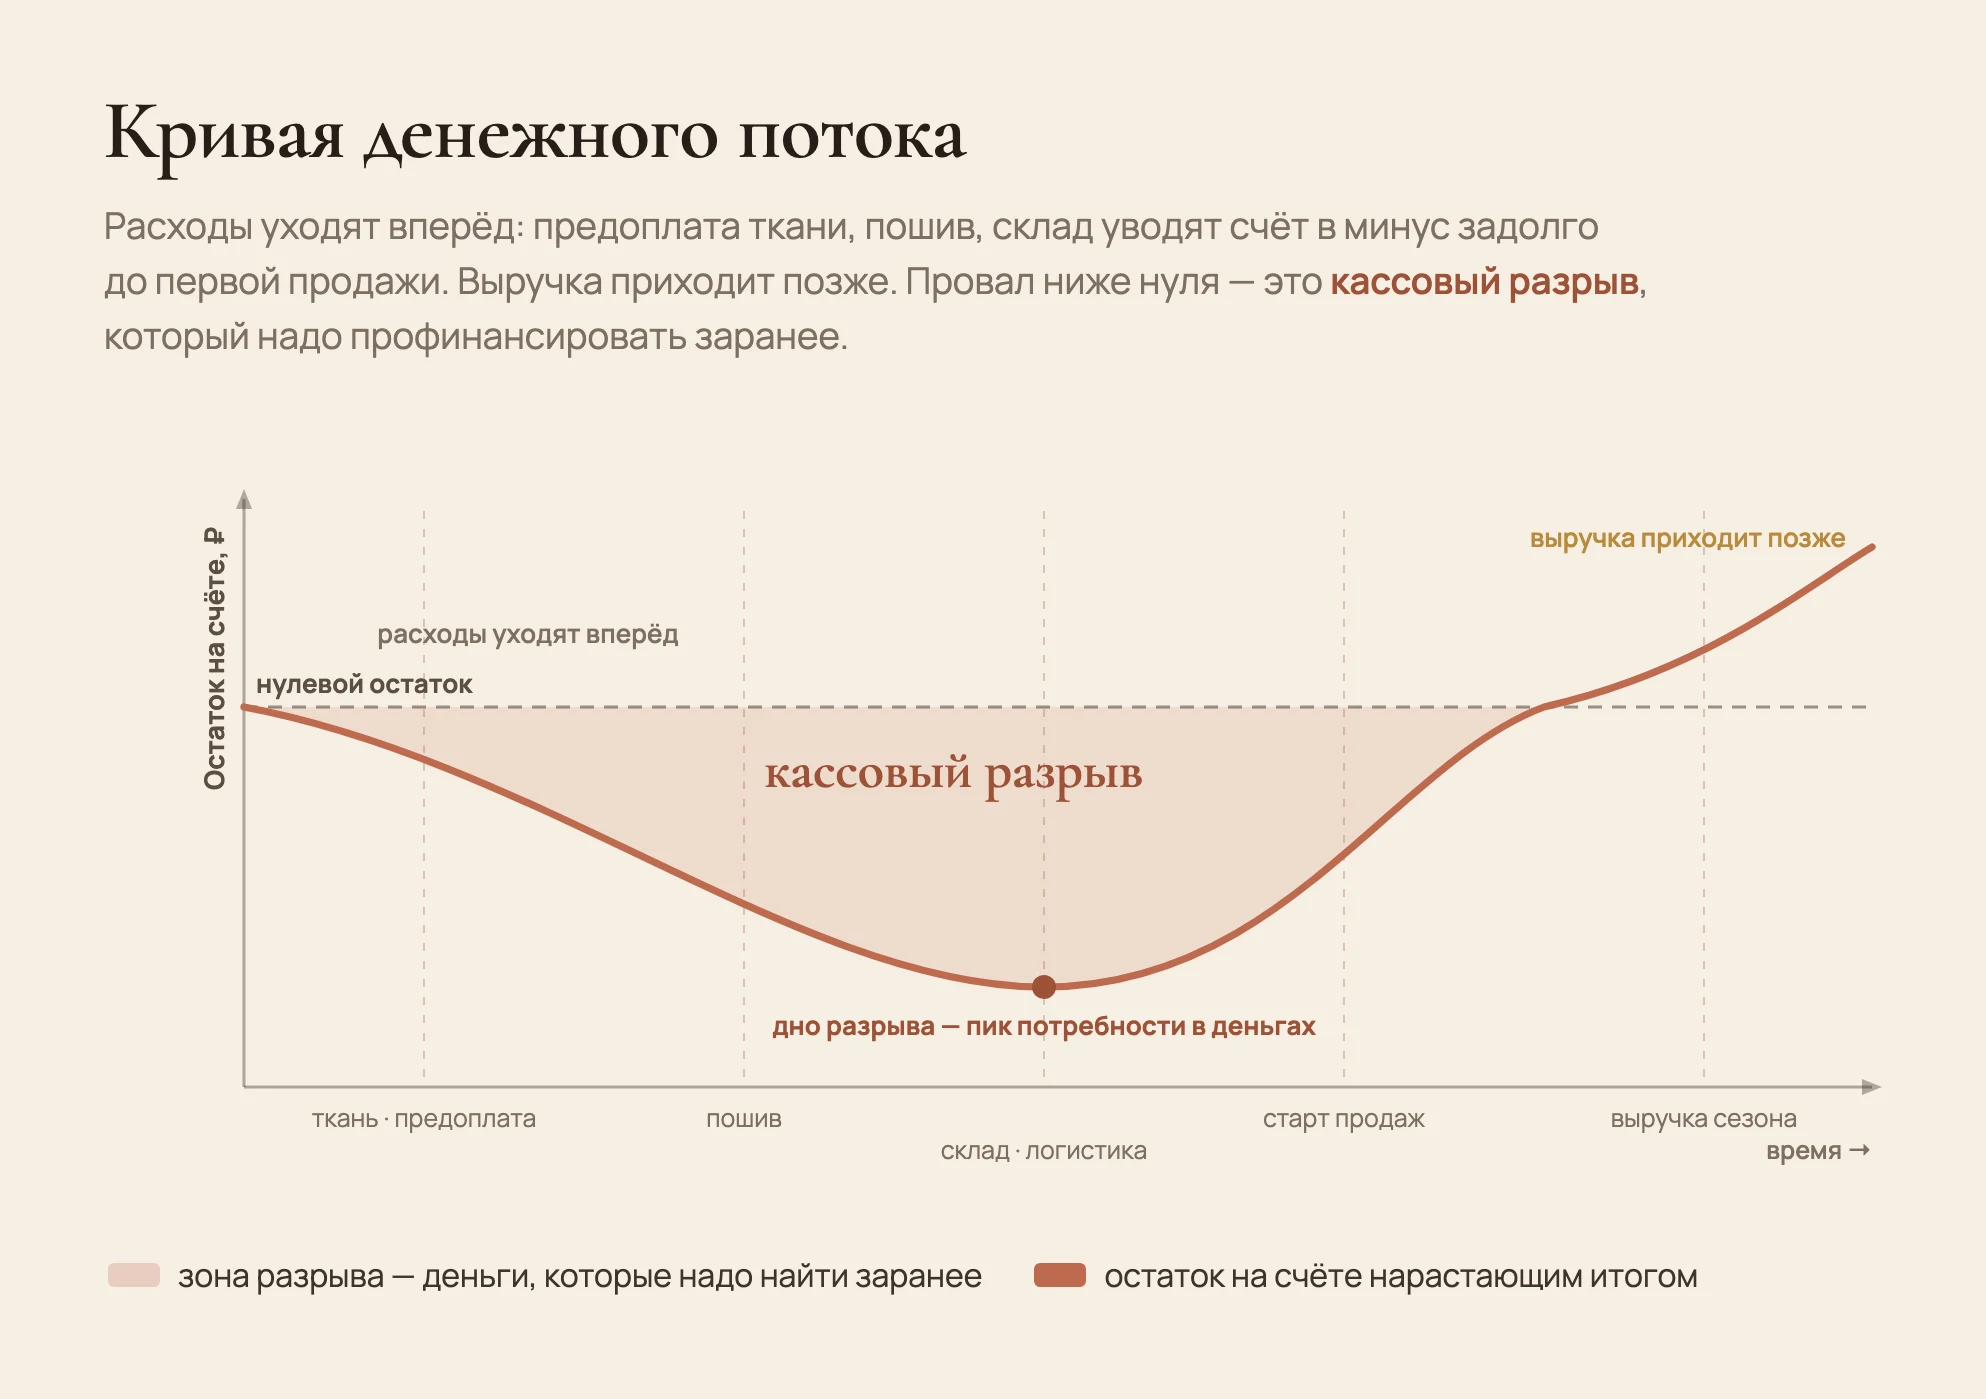
Практический вывод простой: глубина провала — это и есть сумма, которую надо профинансировать заранее, а не в тот день, когда бухгалтер сообщит, что платить нечем. Кто ждёт до последнего, финансирует разрыв дорого и в панике — овердрафтом под высокий процент или срочным займом. Кто увидел яму на кривой за полгода, закрывает её спокойно и дёшево.
Прибыль по отчёту есть, а денег на новую закупку не хватает?
Наталья Семёнова построит платёжный календарь вашего сезона, покажет глубину и сроки кассового разрыва и соберёт план, чем его закрыть.
Разобрать денежный потокКак посчитать оборотный капитал и денежный цикл
Оборотный капитал показывает, сколько денег постоянно связано в операционной работе и не может быть свободно потрачено. Считают его так:
- Оборотный капитал = запасы (ткань, незавершёнка, готовый товар по себестоимости) + дебиторка (деньги, которые вам должны и ещё не пришли, — например, зависшие в выплатах маркетплейса) − кредиторка (что вы должны поставщикам по отсрочке и пока не заплатили).
Чем больше эта величина, тем больше денег нужно держать в обороте просто чтобы система работала. Уменьшают её с трёх сторон: быстрее продают запас, быстрее получают выручку, дольше договариваются об отсрочке с поставщиками. Ровно эти три рычага складываются в денежный цикл — число дней, на которое ваши деньги уходят из кошелька и возвращаются обратно.
- Денежный цикл = дни хранения запаса + дни ожидания выручки − дни отсрочки поставщикам.
Пример на условных цифрах. Запас в среднем лежит 90 дней до продажи, выручка от маркетплейса приходит через 20 дней после отгрузки, а поставщик ткани дал отсрочку 30 дней. Денежный цикл: 90 + 20 − 30 = 80 дней. Восемьдесят дней ваши деньги живут в товаре и в пути — и на все эти дни бизнесу нужен оборотный капитал, чтобы не встать. Сократите хранение до 60 дней или выбейте отсрочку 60 — и цикл, а с ним и потребность в деньгах, заметно ужмётся.
Сам кассовый разрыв в рублях цифрой из отчёта не увидеть — его считают платёжным календарём. Выпишите по неделям все притоки (выручка по каналам с учётом лага) и оттоки (ткань, пошив, зарплаты, аренда, налоги, реклама), сведите нарастающим итогом остаток на счёте. Самая глубокая точка минуса и есть сумма, которую надо закрыть, а неделя, где она случается, — дата, к которой деньги должны быть на месте.
Прибыль отвечает на вопрос «сколько я заработал за период». Платёжный календарь отвечает на вопрос «хватит ли мне денег в следующий вторник». В fashion выживает тот, кто смотрит на второй вопрос не реже, чем на первый.
Сезонность, предоплаты поставщикам и отсрочки маркетплейсов
Одежда собирает сразу несколько усилителей разрыва, которых нет у большинства других бизнесов. Каждый по отдельности терпим, вместе они и создают ту самую яму.
- Сезонность. Закупка и пошив идут задолго до выручки: за зимнюю коллекцию платят летом, а деньги она вернёт с ноября по февраль. Пик расходов и пик доходов разнесены на полгода, и промежуток надо прожить. Как разложить эти волны по месяцам, разбирает сезонное планирование коллекции.
- Предоплата поставщикам. Ткань часто отпускают только по 100% предоплате или под заказ, фабрика берёт аванс 30–50% при запуске партии и остаток по готовности. Деньги уходят на старте цикла, когда продавать ещё нечего.
- Отсрочки и удержания маркетплейсов. Выплаты от площадок идут регулярно, раз в одну–две недели, но с лагом и за вычетом комиссии (ориентировочно 15–25% в зависимости от категории), логистики, хранения и штрафов. Вдобавок продвижение, участие в акциях и выкупы съедают деньги вперёд, а приходят они позже и меньше номинала.
- Неликвид как замороженные деньги. Каждая зависшая на складе вещь — это капитал, выведенный из оборота: пока триста тысяч висят на размерном хвосте прошлого сезона, на них не куплен ходовой хит. Неликвид напрямую углубляет разрыв, поэтому расчистка остатков — это тоже способ найти деньги.
Отсюда и парадокс растущего бренда: чем быстрее он масштабируется, тем шире кассовый разрыв. Рост продаж требует всё большей закупки вперёд, и прибыль целиком уходит в новый, ещё более крупный запас. Бизнес прибыльный, а денег хронически не хватает — потому что каждый рубль прибыли тут же замораживается в следующей, увеличенной коллекции.
Чем закрывать кассовый разрыв
Инструменты делятся на две группы: одни сдвигают сроки платежей и выручки навстречу друг другу (это бесплатно и надёжно), другие подтягивают внешние деньги на время ямы (это стоит процента и требует дисциплины). Сначала выжимают первую группу, потом добирают второй.
| Способ | Как работает | Цена и нюанс |
|---|---|---|
| График и отсрочка платежей | Разнести оттоки по неделям, договориться с поставщиком и фабрикой об отсрочке или частичной оплате по факту | Бесплатно; главный и первый рычаг, но требует переговорной силы и истории отношений |
| Предзаказ и дроп-модель | Собрать деньги покупателя до или во время производства — предзаказ, лимитированный дроп, капсула под конкретный спрос | Финансирует цикл выручкой, а не долгом; см. дроп-модель и лимитированные коллекции |
| Факторинг | Банк или фактор выкупает вашу дебиторку (в т.ч. выплаты маркетплейсов) и даёт деньги сразу, не дожидаясь лага | Комиссия привязана к ключевой ставке плюс несколько процентов за период отсрочки; закрывает именно кассовый лаг |
| Кредитная линия, овердрафт | Возобновляемый лимит под сезонные пики — берёте только на дни ямы и гасите с выручки | Процент; брать под понятный график погашения, а не затыкать им убыток |
| Управление остатками | Ускорить оборот, вовремя уценить и расчистить неликвид — вернуть в оборот уже вложенные деньги | Внутренний резерв «бесплатных» денег; часто закрывает разрыв быстрее кредита |
Порядок важнее набора. Сначала сдвиньте сроки и достаньте деньги из собственных остатков — это не стоит процента и не растит долг. Предзаказ и дроп меняют саму механику: покупатель финансирует производство, и классическая яма схлопывается. И только оставшийся, честно посчитанный по календарю провал закрывайте факторингом или кредитной линией — точечно, на дни пика, а не «на всякий случай под весь сезон».
Сезон на носу, а денег на закупку ткани не собрать?
Наталья Семёнова посчитает ваш оборотный капитал и денежный цикл, найдёт замороженные в остатках деньги и подберёт инструменты под конкретную яму — от отсрочки до факторинга.
Собрать план по кассеКак не попасть в кассовый разрыв
Закрывать яму — работа с симптомом. Чтобы она не открывалась каждый сезон заново, разрыв планируют заранее, ещё на входе в цикл.
- Платёжный календарь на сезон вперёд. Не месячный отчёт по факту, а прогноз притоков и оттоков по неделям на 6–12 месяцев. Он показывает глубину и дату будущей ямы задолго до того, как она наступит, и даёт время выбрать дешёвое финансирование вместо панического.
- Финансовая подушка. Держать на счёте резерв на 1–2 месяца обязательных платежей — аренда, зарплаты, налоги. Подушка гасит мелкие колебания без обращения к кредиту.
- Дисциплина реинвеста. Не выводить всю прибыль до копейки: растущий бренд замораживает её в увеличенном запасе, поэтому часть заработанного оставляют в обороте как топливо для следующего сезона.
- Закупка по данным, а не по симпатии. Избыточная глубина по слабой модели — это будущий неликвид и заранее замороженные деньги. Дисциплину закупки задаёт бюджет закупки по методу Open-To-Buy: он привязывает объём заказа к продажам и не даёт перетоварить склад.
Всё это — часть финансовой модели, которую собирают ещё до старта, а не по факту первой ямы. Прогноз кассовых разрывов по месяцам первого сезона — обязательный раздел рабочего бизнес-плана бренда одежды, и именно там честный расчёт спасает от иллюзии «прибыль есть — значит, всё хорошо». Здесь же подключается вторая методология BONO MODO, Emotion Design: сильный продукт с эмоцией продаётся быстрее и по полной цене, а значит, короче держит деньги в остатках и сам по себе сужает разрыв.
Частые вопросы
Это ситуация, когда деньги нужно заплатить раньше, чем они придут. Бизнес прибыльный, но в конкретный день на счёте пусто: за ткань и пошив уже заплатили, аренда и зарплаты подошли, а выручка за коллекцию ещё не поступила. Разрыв — про сроки платежей, а не про убыток.
Убыток — это когда расходы больше доходов, бизнес проедает капитал и его не спасёт вливание денег. Кассовый разрыв — временна́я нехватка средств у прибыльного бизнеса: обязательства наступили раньше выручки. Разрыв закрывают финансированием и лечат сроками, убыток — только пересмотром экономики.
Потому что прибыль осела в товаре и в производственной цепочке, а не в деньгах. В одежде от оплаты ткани до продажи проходит 8–12 месяцев, и всё это время капитал заморожен в ткани, пошиве, складе и неликвиде. По отчёту вы заработали, но потратить эти деньги нельзя, пока коллекция не продастся.
Оборотный капитал = запасы + дебиторка − кредиторка. Денежный цикл в днях = дни хранения запаса + дни ожидания выручки − дни отсрочки поставщикам. Например, 90 + 20 − 30 = 80 дней: столько ваши деньги живут в обороте, прежде чем вернуться. Чем короче цикл, тем меньше денег нужно держать связанными.
Сначала бесплатными рычагами: отсрочка у поставщиков, предзаказ и дроп (покупатель финансирует производство), расчистка неликвида. Затем, если яма осталась, — факторинг под выплаты маркетплейсов или кредитная линия точечно на дни пика. Порядок важен: долг берут в последнюю очередь и под конкретный график погашения.
Факторинг — это когда фактор выкупает вашу дебиторку и выдаёт деньги сразу, не дожидаясь, пока заплатит покупатель или маркетплейс. Он полезен, когда выручка «зависла» в выплатах площадок или в отсрочке опту, а деньги нужны сейчас. Комиссия привязана к ключевой ставке плюс процент за период отсрочки.
Заключение
Кассовый разрыв в одежде рождается не из плохой экономики, а из длинного цикла: рубль надолго уходит в ткань, пошив, склад и возвращается выручкой лишь через 8–12 месяцев. Считайте оборотный капитал и денежный цикл, ведите платёжный календарь по неделям — и яма перестанет быть сюрпризом, а станет строкой в плане, к которой вы готовы заранее.
Закрывайте разрыв по порядку: сначала сроки и собственные остатки, затем предзаказ и дроп, и только оставшийся провал — факторингом или кредитной линией. И держите в голове главное: в fashion прибыль и деньги — это два разных вопроса, и выживает тот, кто отвечает на оба. Хотите увидеть глубину и даты своего разрыва и найти замороженные в остатках деньги — давайте разберём ваш денежный поток вместе.