Бренд отшил три коллекции, оборот растёт, бухгалтер сдал декларацию — а собственник по-прежнему не может ответить на простой вопрос: заработали в этом месяце или нет. Отчётность для налоговой показывает выручку и сумму налога, но молчит о том, куда утекли деньги и на каких моделях бизнес держится. Управленческий учёт закрывает ровно эту слепую зону.
Управленческий учёт бренда одежды отвечает владельцу на три вопроса: зарабатываете ли вы на самом деле, куда уходят деньги и чем компания владеет на сегодня. Бухгалтерский учёт ведут для налоговой по её правилам и с опозданием; управленческий вы ведёте для себя — чтобы решать про цену, закупку и найм, пока решение ещё что-то меняет.
На разборах BONO MODO по методологии Fashion Analytics я почти всегда прошу показать не декларацию, а помесячную таблицу прибыли и остатка на счёте. У большинства молодых брендов её просто нет — и именно поэтому деньги «куда-то деваются». Разберу без бухгалтерского занудства: три отчёта простыми словами, из чего складывается P&L бренда, почему прибыль и деньги на счёте — разные вещи, какие показатели держать под рукой и с чего начать вести учёт уже на этой неделе.
Оборот есть, а понимания прибыли нет?
Наталья Семёнова поможет собрать управленческий P&L под ваш бренд и покажет, на каких моделях вы реально зарабатываете.
Разобрать финансы брендаЧем управленческий учёт отличается от бухгалтерского
Путаница начинается с того, что оба называются «учётом». Но задачи у них разные, и вести бизнес по бухгалтерской отчётности — всё равно что рулить машиной, глядя только в зеркало заднего вида: данные верные, но про то, что уже проехали.
- Для кого. Бухгалтерский — для ФНС, банка, аудитора. Управленческий — для собственника и команды, которые принимают решения.
- По каким правилам. Бухгалтерский жёстко регламентирован законом и налоговым режимом. Управленческий вы строите под свою логику: как удобно вам видеть бизнес.
- Когда. Декларация приходит раз в квартал или год, постфактум. Управленческие цифры вы смотрите каждый месяц, а движение денег — каждую неделю.
- О чём. Бухучёт отвечает на вопрос «сколько заплатить государству». Управленческий — «где мы зарабатываем, а где теряем, и хватит ли денег дожить до следующей поставки».
Важный нюанс для fashion: на упрощёнке многие собственники вообще приравнивают «деньги на счёте» к прибыли. Пришло на расчётный счёт много — значит, всё хорошо. Это опасная иллюзия, потому что на счёте лежит в том числе предоплата за ещё не отшитый заказ и деньги, которые уже обещаны поставщику. Управленческий учёт как раз разводит эти потоки по разным отчётам.
Три отчёта, на которых держится управленческий учёт
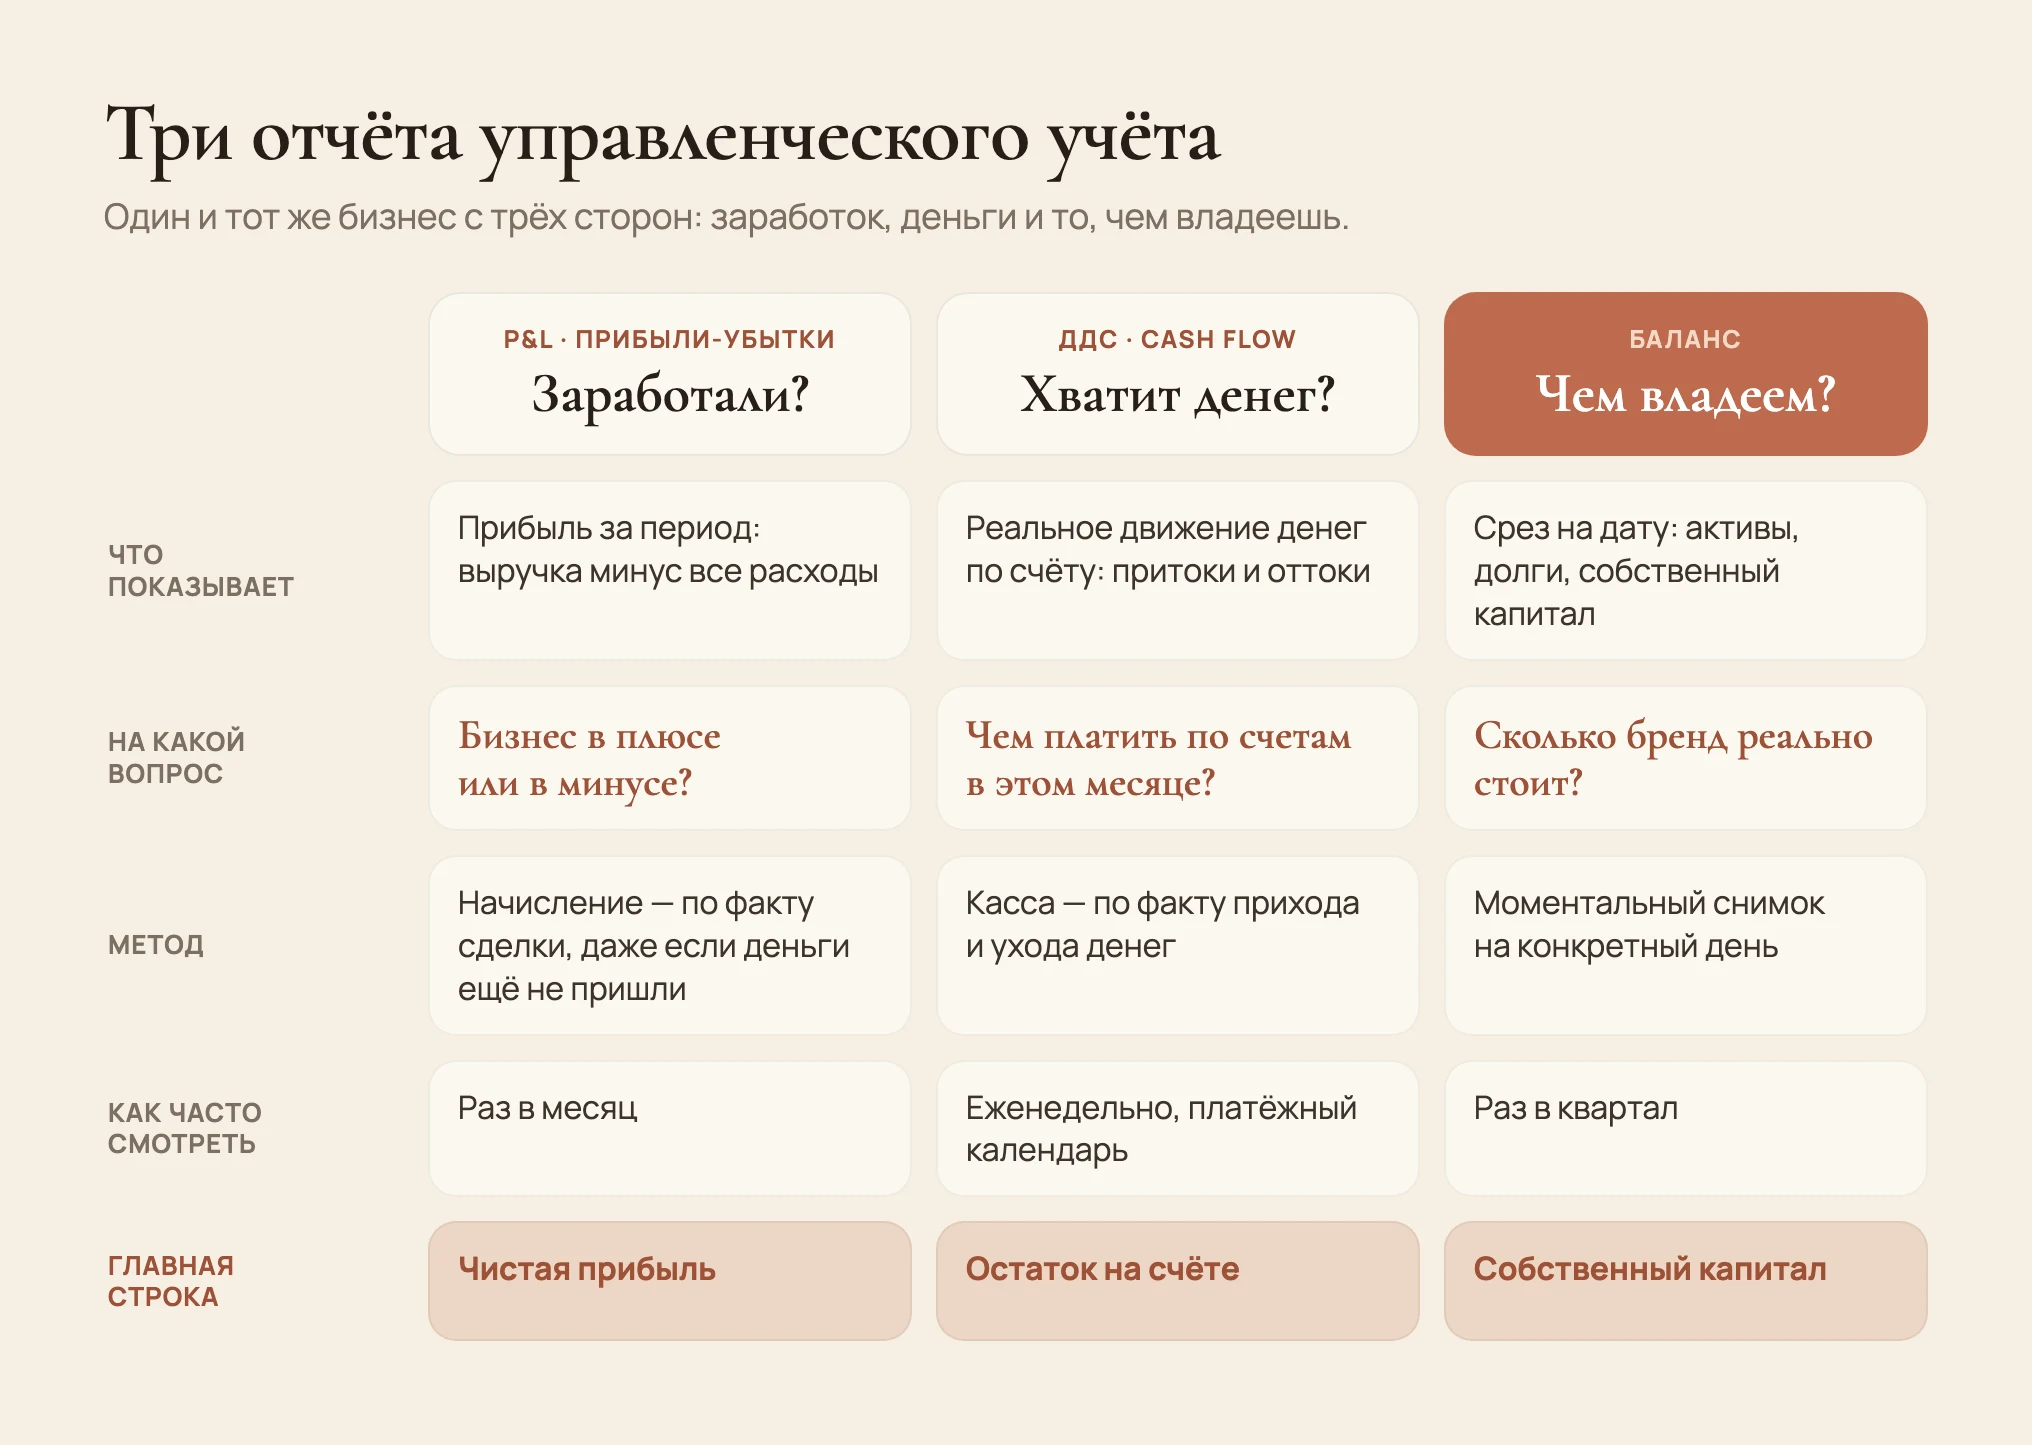
Вся система стоит на трёх отчётах, и каждый отвечает на свой вопрос. Их не надо путать и нельзя заменять один другим — они показывают один и тот же бизнес с трёх сторон.
P&L — отчёт о прибылях и убытках
P&L (profit and loss), он же отчёт о прибылях и убытках или ОПиУ, показывает, заработал бизнес за период или нет. Он собирает всю выручку месяца и вычитает из неё все расходы — независимо от того, деньги по ним уже прошли или ещё нет. Главная строка внизу — чистая прибыль. Это отчёт про эффективность: он отвечает на вопрос «мы в плюсе?».
ДДС — движение денежных средств (cash flow)
Отчёт о движении денежных средств (ДДС), или cash flow, считает только реальные деньги: сколько пришло на счёт и в кассу, сколько ушло, что осталось. Он ведётся кассовым методом — по факту платежа. Главная строка — остаток на конец периода. Этот отчёт отвечает на самый приземлённый вопрос: «чем платить по счетам в этом месяце». Его вершина — платёжный календарь, который показывает кассовые разрывы заранее.
Баланс — чем владеем и кому должны
Баланс — это моментальный снимок бизнеса на конкретную дату: что у него есть (товар на складе, деньги, оборудование, дебиторка) и за счёт чего это куплено (свои деньги или долги). Разница между активами и обязательствами — собственный капитал, реальная стоимость бренда. Баланс молодые бренды ведут реже всего, а зря: именно он показывает, что «прибыль» осела в непроданном товаре, а не в кошельке.
Из чего складывается P&L бренда одежды
P&L строится по принципу воронки: сверху вся выручка, дальше от неё ступенями отнимают расходы, и до низа доходит прибыль. Формула на верхнем уровне простая: выручка минус себестоимость минус операционные расходы минус маркетинг равно прибыль. Разберём каждую ступень на примере условного бренда с выручкой 2 млн рублей за месяц.
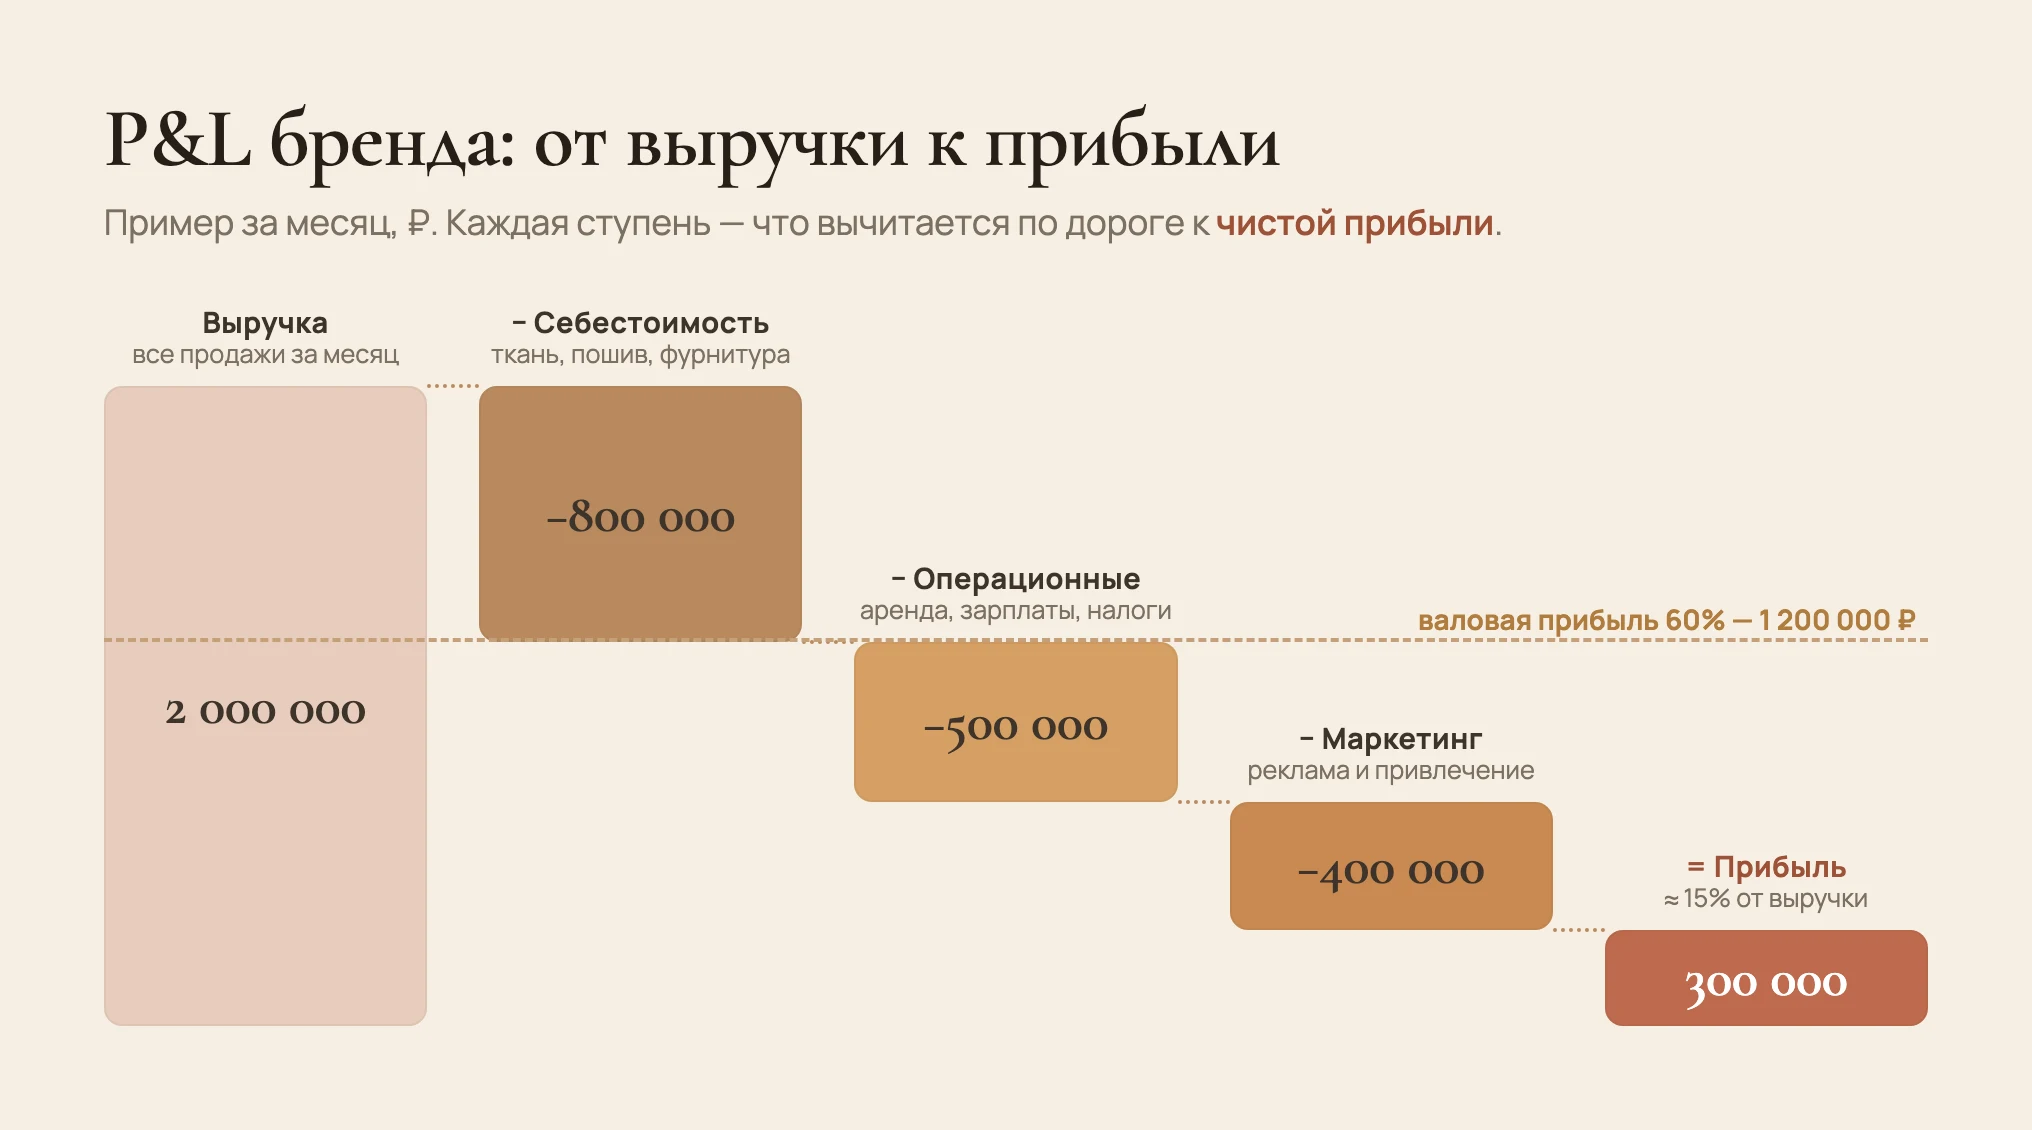
- Выручка. Все продажи за период по цене реализации, уже с учётом скидок и распродаж, но до вычета комиссий маркетплейсов. Это верхняя строка, и раздувать её «ценой мечты» бессмысленно — считаем по факту.
- Минус себестоимость. Прямые затраты на проданный товар: ткань, фурнитура, пошив, лекала, код маркировки. То, что остаётся после этого вычета, — валовая прибыль. В примере это 1,2 млн, или 60% выручки. Как правильно собрать себестоимость единицы, я подробно разбираю в материале про ценообразование в fashion.
- Минус операционные расходы. Всё, что бизнес тратит на работу независимо от конкретной продажи: аренда шоурума и склада, зарплаты, бухгалтерия, эквайринг, налоги, подписки на сервисы. В fashion сюда же логично относить хранение и обработку остатков.
- Минус маркетинг. Реклама, продвижение, съёмки, работа с блогерами, бюджет на привлечение. Эту статью выносят отдельно от операционки не случайно: она напрямую управляет выручкой, и её долю держат на отдельном контроле.
- Равно прибыль. То, что дошло до низа. В примере — 300 тыс. рублей, около 15% от выручки. Это и есть чистая прибыль месяца, ради которой всё затевалось.
Полезно различать три уровня прибыли, а не только нижнюю строку. Валовая прибыль (после себестоимости) показывает, здорова ли ваша наценка. Операционная (после операционки) — насколько эффективно устроен сам бизнес. Чистая (после всего, включая налоги) — сколько реально осталось собственнику. Проседание между этими уровнями сразу подсказывает, где искать проблему: в цене, в раздутой аренде или в дорогом маркетинге.
P&L собирают по каждому направлению отдельно — по коллекции, по каналу, по маркетплейсу. Средняя прибыль по бренду легко прячет одно убыточное направление, которое кормится за счёт прибыльного.
Почему прибыль не равна деньгам на счёте
Это главный парадокс, из-за которого собственники не доверяют цифрам. P&L показывает прибыль 300 тысяч, а на счёте к концу месяца стало меньше, чем было. Ошибки в отчёте нет — просто прибыль и деньги живут по разным законам, и в одежде расходятся они особенно сильно.
- Товар — это замороженные деньги. Вы заплатили за пошив партии сейчас, а продавать её будете три месяца. По P&L расход признается только в момент продажи, но деньги со счёта ушли сразу. Чем медленнее продаётся склад, тем больше прибыли осело в вещах на вешалах — это тема оборачиваемости товара и неликвида.
- Отсрочки и предоплаты. Маркетплейсы платят с задержкой в две-четыре недели, опт берёт товар с отсрочкой, а поставщик тканей хочет предоплату. Прибыль по сделке уже есть, а деньги придут потом или ушли раньше.
- Закупка следующего сезона. Заработанное вы тут же вкладываете в новую коллекцию. По P&L это ещё не расход (товар не продан), но со счёта деньги уже списаны.
- Кредиты и налоги. Возврат тела кредита не попадает в P&L как расход, но реально уменьшает остаток. Налог начисляется по итогам, а платится позже — и часто некстати.
Именно поэтому на старте бренда кассовый разрыв убивает проекты чаще, чем слабый продукт: расходы уходят волной вперёд, а выручка приходит с задержкой. Механику этого провала и размер резерва под него я подробно считаю в статье про бизнес-план и финмодель бренда. Вывод для управленческого учёта один: прибыльность смотрят по P&L, а выживание — по движению денег, и путать их нельзя.
Прибыль по таблице есть, а платить нечем?
Разберём ваш P&L и движение денег, найдём, где заморожен капитал, и соберём платёжный календарь, который предупреждает о разрывах заранее.
Навести порядок в деньгахКакие показатели держать под контролем
Вести все три отчёта — это база. Но собственнику не нужно каждый день смотреть простыни цифр: достаточно короткой приборной панели из нескольких показателей, которые сразу сигналят, что что-то идёт не так.
- Валовая маржа — доля валовой прибыли в выручке. Показывает, держит ли наценка удар. Для одежды здоровый ориентир — выше 55–60%.
- Операционная и чистая рентабельность — сколько копеек прибыли в каждом рубле выручки после операционки и после всего. Падает от месяца к месяцу — значит, расходы обгоняют продажи.
- Доля маркетинга в выручке (ДРР). Сколько процентов выручки съедает продвижение. Ползёт вверх без роста продаж — реклама перестала окупаться.
- Оборачиваемость запасов — за сколько дней склад превращается обратно в деньги. Ключевая для fashion метрика: медленный оборот и есть тот самый разрыв между прибылью и кассой.
- Точка безубыточности — сколько нужно продать за месяц, чтобы покрыть постоянные расходы. Считается один раз и пересматривается при смене аренды или найме. Как её вывести — в разборе сметы запуска бренда.
- Кассовая подушка — на сколько месяцев расходов хватит остатка, если продажи встанут. Ниже одного месяца — зона риска.
Не гонитесь за длинным списком метрик. В моей практике собственнику хватает пяти-шести цифр, которые он понимает и смотрит регулярно. Десять показателей, в которые никто не вникает, хуже трёх, за которыми реально следят.
С чего начать вести управленческий учёт
Начать проще, чем кажется, и точно не с покупки дорогой программы. Порядок такой: сперва наведите ясность в таблице, а сервис подключайте, когда таблица перестанет справляться.
- Соберите P&L в таблице. Google Sheets или Excel: строки — статьи доходов и расходов, столбцы — месяцы. Готовые шаблоны финмодели и управленческого P&L для магазина одежды дают Т-Банк, СберБизнес, МойСклад — берите за основу и подставляйте свои цифры.
- Заведите отдельный учёт денег. Второй лист — движение средств и платёжный календарь: что и когда приходит, что и когда надо заплатить. Он бережёт от кассовых разрывов лучше любой интуиции.
- Разнесите расходы по категориям. Себестоимость, операционные, маркетинг, налоги — разложенные по группам, а не свалка «всё подряд». Только так видно, какая ступень P&L проседает.
- Считайте помесячно и сравнивайте план с фактом. Один и тот же формат каждый месяц. Ценность появляется не с первой таблицы, а на третий-четвёртый месяц, когда видна динамика.
- Переросли таблицу — подключайте сервис. Когда операций много и вручную уже долго, помогают специализированные сервисы управленческого учёта: «Финтабло», «ПланФакт», «Финолог», «Нескучные финансы» (в формате аутсорса финдиректора), а для товарного учёта — «МойСклад» или «1С:Управление нашей фирмой». Они подтягивают банк и маркетплейсы автоматически и собирают все три отчёта.
Товарный учёт для fashion — отдельная важная опора. Без него вы не узнаете реальную себестоимость проданного и остатки по размерам, а значит, и P&L будет приблизительным. Поэтому систему учёта запасов подключают почти сразу, даже если весь остальной учёт пока живёт в одной таблице.
Частые вопросы
Коротко: бухгалтерский ведут для налоговой по её правилам и с опозданием, управленческий — для себя и вовремя. Первый отвечает на вопрос, сколько заплатить государству. Второй — где бренд зарабатывает, где теряет и хватит ли денег дожить до следующей поставки. Для управления бизнесом нужен именно второй.
P&L (отчёт о прибылях и убытках) показывает, заработал бизнес за период или нет: из всей выручки вычитаются себестоимость, операционные расходы и маркетинг, а внизу остаётся прибыль. Бренду он нужен, чтобы видеть, на каких коллекциях и каналах он реально зарабатывает, а какие тянут вниз.
Потому что прибыль и деньги считаются по-разному. Прибыль признаётся в момент продажи, а деньги двигаются в другие моменты: за товар вы заплатили заранее, маркетплейс перечисляет с задержкой, заработанное сразу уходит в новую закупку и на возврат кредитов. Часть прибыли всегда заморожена в непроданном товаре на складе.
P&L (прибыли и убытки) — заработали или нет. ДДС, или cash flow, — хватит ли денег платить по счетам. Баланс — чем бизнес владеет и кому должен на дату. P&L смотрят раз в месяц, движение денег — еженедельно, баланс — раз в квартал. Заменять один отчёт другим нельзя, они про разное.
На старте достаточно таблицы в Google Sheets или Excel: помесячный P&L плюс лист движения денег и платёжный календарь. Готовые шаблоны дают Т-Банк, СберБизнес, МойСклад. Когда операций станет много, переходят на сервисы — «Финтабло», «ПланФакт», «Финолог», «Нескучные финансы», а товар ведут в «МойСклад» или «1С:УНФ».
Движение денег и платёжный календарь — каждую неделю, чтобы не поймать кассовый разрыв. P&L и приборную панель показателей (маржа, рентабельность, доля маркетинга, оборачиваемость) — раз в месяц. Баланс — раз в квартал. Главное не разовость, а регулярность в одном формате: ценность появляется на дистанции, когда видна динамика.
Заключение
Управленческий учёт — это не вторая бухгалтерия и не отчёт для галочки, а приборная панель, по которой вы ведёте бренд. Три отчёта делят зоны ответственности: P&L отвечает, зарабатываете ли вы, движение денег — хватит ли платить, баланс — чем вы владеете. P&L раскладывает выручку по ступеням до прибыли и сразу показывает, где она утекает: в цене, в операционке или в маркетинге.
Держите в голове главное: прибыль и деньги на счёте — разные вещи, и в одежде они расходятся сильнее, чем где-либо, потому что капитал живёт в товаре. Начните с простой помесячной таблицы, разнесите расходы по категориям, добавьте платёжный календарь — и уже через пару месяцев цифры перестанут быть загадкой. А если хотите собрать управленческий P&L под свой бренд и увидеть, на чём вы реально зарабатываете, давайте разберём ваши финансы вместе.