Для швейного бизнеса выбирают из трёх форм. Самозанятость (НПД) годится, пока вы шьёте сами на заказ и остаётесь в пределах 2,4 млн рублей в год без наёмных работников. ИП — рабочая форма для большинства брендов и магазинов: можно нанимать, закупать и перепродавать, выходить на маркетплейсы. ООО нужно, когда появляются партнёры, инвесторы или требуется ограниченная ответственность.
Ситуация, с которой ко мне приходят чаще всего: человек отшил первую капсулу, продаёт её в соцсетях и на паре маркетплейсов, деньги идут — и тут возникает вопрос, как всё это оформить, чтобы не получить штраф и не переплатить налог. Кто-то регистрируется самозанятым за пять минут в приложении, а через месяц упирается в стену: маркетплейс не принимает товар, потому что одежду нужно маркировать, а самозанятому это закрыто.
Форма бизнеса — не формальность на потом, а развилка, от которой зависят налоги, право нанимать швей и байеров, возможность закупать чужие бренды и даже то, чем вы рискуете в случае долгов. Разберу три формы по существу: лимиты, налоги, найм, что и кому можно продавать, ответственность и отчётность — и главное, в какой момент пора переходить со ступени на ступень.
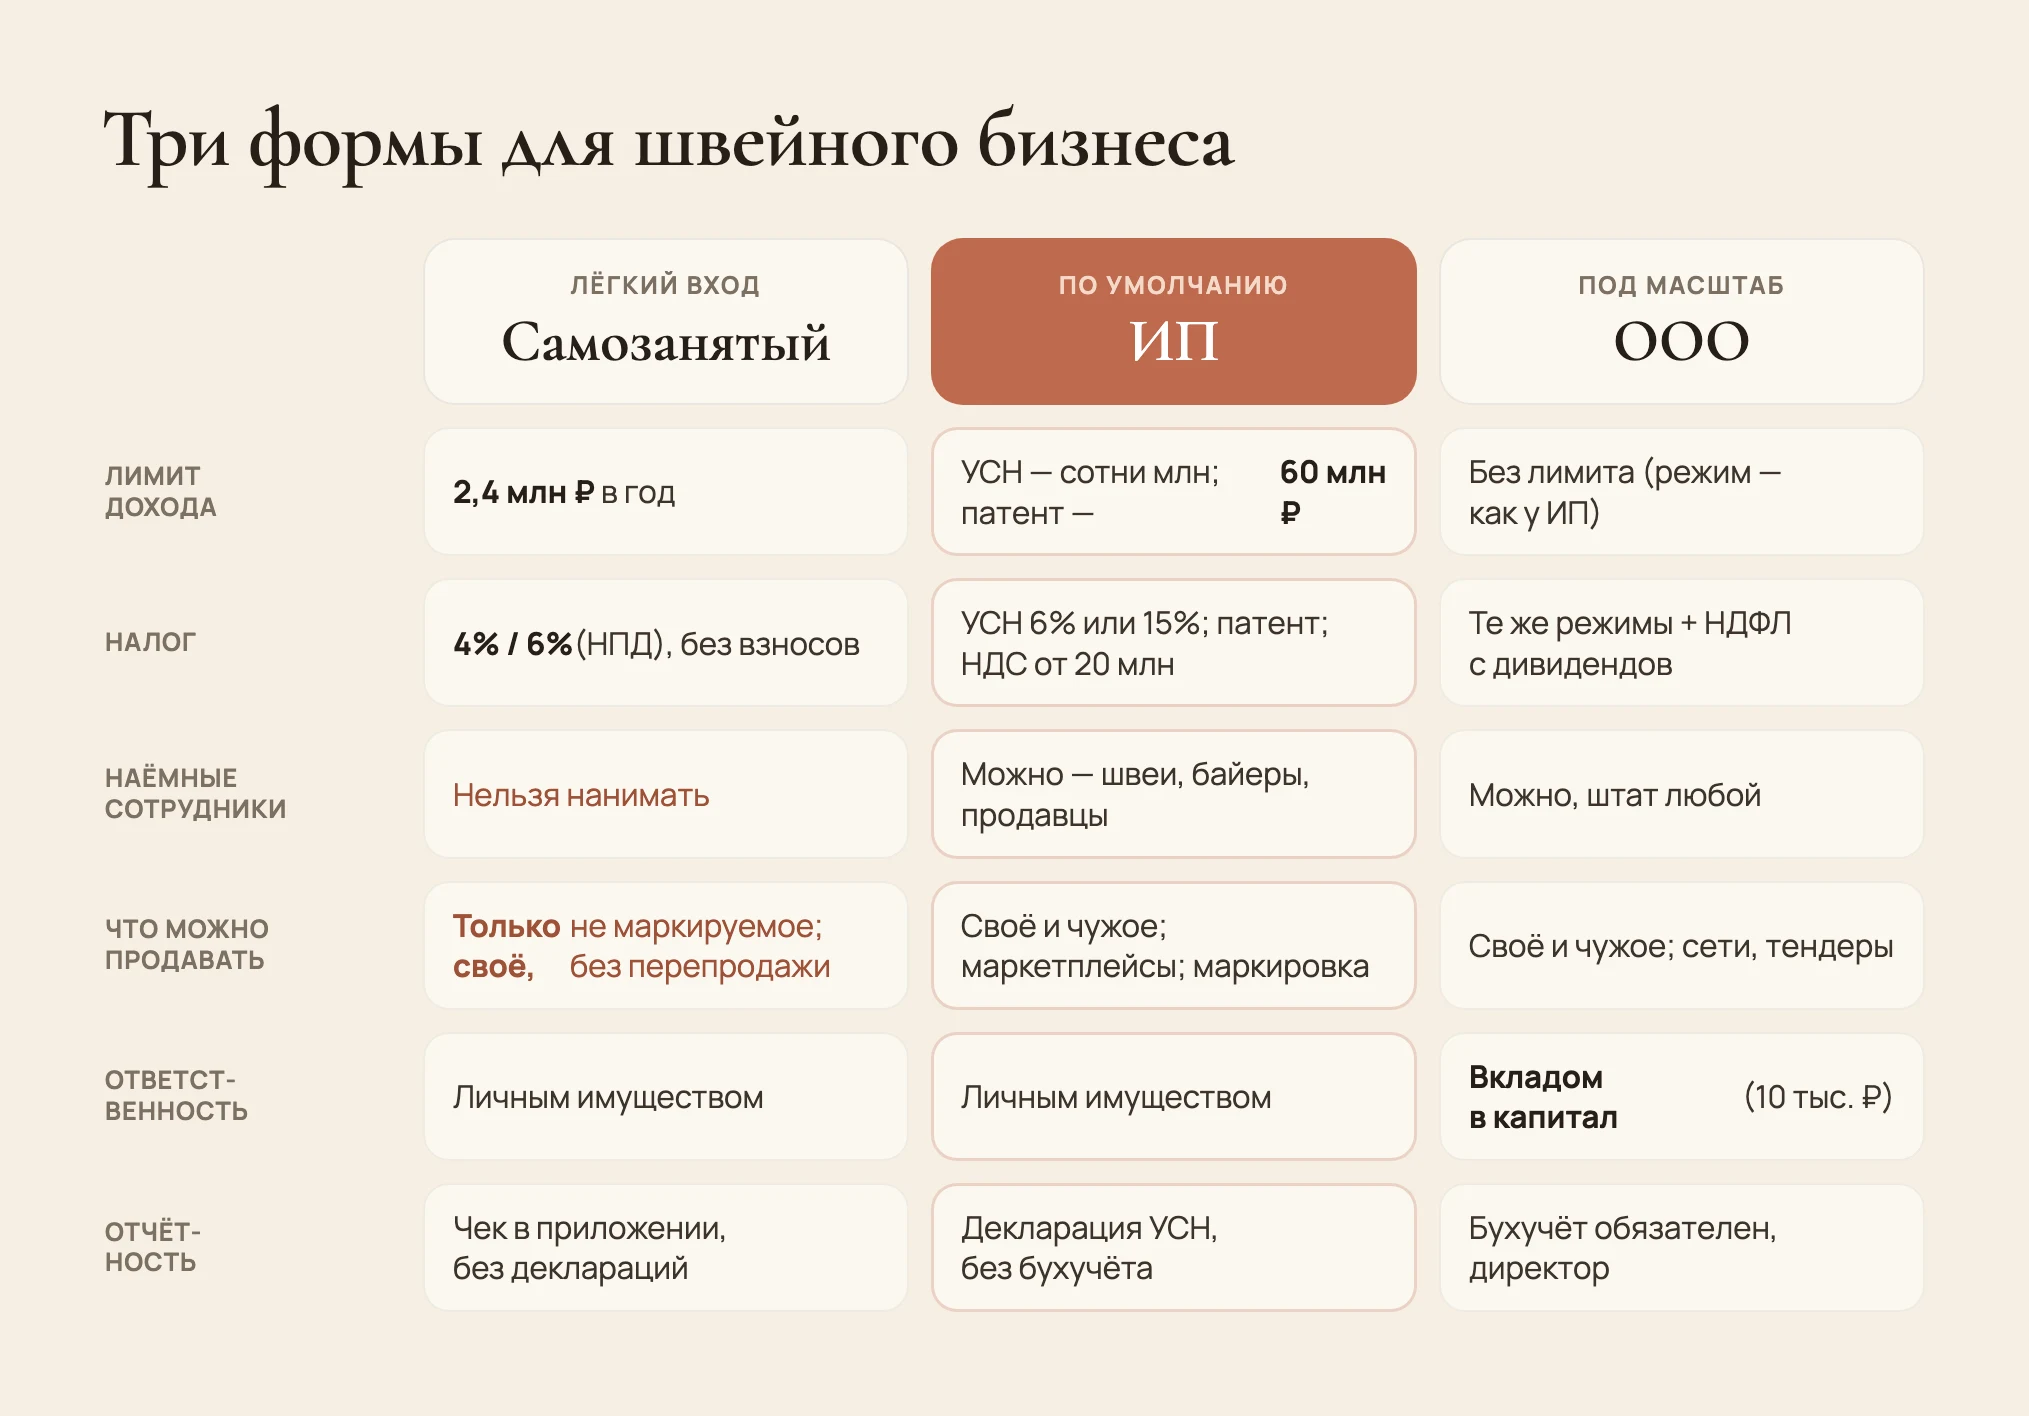
Три формы за минуту: чем самозанятый отличается от ИП и ООО
Легальных вариантов для швейного бизнеса ровно три, и они выстраиваются в лестницу по масштабу. Самозанятость — самый лёгкий вход, но с жёсткими ограничениями по обороту и виду деятельности. ИП снимает большинство этих ограничений и остаётся оптимальным для одного собственника. ООО — отдельное юридическое лицо, которое имеет смысл, когда бизнес перерастает одного человека.
Разница между ними считывается по четырём вопросам. Сколько вы зарабатываете за год. Нанимаете ли людей. Продаёте только своё или ещё и закупаете чужое на перепродажу. И чем готовы отвечать, если дело уйдёт в минус. Ответы на эти четыре вопроса почти всегда однозначно указывают на нужную форму — остальное детали налогового режима.
Форма бизнеса — это не про престиж вывески, а про то, сколько вы отдадите налогами, кого имеете право нанять и чем рискуете лично. Ошибка на входе стоит либо переплаты, либо блокировки на маркетплейсе.
Не понимаете, с какой формы стартовать бренду?
Наталья Семёнова разберёт вашу модель — производство, каналы продаж и планы по найму — и подскажет, что выгоднее оформить сейчас, а на что перейти позже.
Разобрать вашу модельСамозанятость (НПД): почему для готовой одежды она почти не работает
Налог на профессиональный доход — режим для тех, кто зарабатывает своим трудом без сотрудников. Регистрация занимает несколько минут в приложении «Мой налог», касса и отчётность не нужны, чек формируется в том же приложении. Ставка низкая: 4% с поступлений от физлиц и 6% с поступлений от юрлиц и ИП. На старте действует налоговый вычет до 10 000 рублей, который какое-то время держит ставку ещё ниже.
Ограничений три, и для швейного бизнеса они критичны:
- Лимит дохода — 2,4 млн рублей в год. Превысили — статус слетает, и остаток года придётся доживать уже как ИП или физлицо с другим налогом.
- Нельзя нанимать работников по трудовым договорам. Всё делаете сами. Отшить капсулу на аутсорсе в цехе можно, а взять швею в штат — уже нет.
- Только продукция собственного производства — перепродажа запрещена. Закупить чужой бренд оптом и продать со своей наценкой самозанятый не вправе. Это форма для того, кто сам создаёт товар, а не торгует.
И здесь швейный бизнес упирается в главную стену — маркировку. Почти вся одежда подлежит обязательной маркировке в системе «Честный ЗНАК», а самозанятым продавать маркируемые товары запрещено — даже если сшили их сами. Получается развилка: перепродажу вам закрывает статус НПД, а собственную готовую одежду — требование маркировки. Что именно и с какого срока попадает под коды Data Matrix, я подробно разбираю в материале про маркировку одежды и «Честный ЗНАК» — здесь важно понять следствие: для продажи готовых изделий партиями самозанятость почти не годится.
Где НПД всё же работает в fashion — это услуга, а не торговля товаром. Индивидуальный пошив на заказ по меркам клиента, ремонт и переделка одежды, изделия и аксессуары, которые не входят в перечень маркировки. В моей практике самозанятость чаще всего играет роль тестового этапа: дизайнер проверяет спрос на пошиве под заказ, а как только собирается запускать тиражную коллекцию и выходить на площадки — оформляет ИП.
ИП: рабочая форма для большинства брендов и магазинов
Индивидуальный предприниматель — статус, на котором работает большинство швейных производств, брендов и магазинов одежды. Он снимает все три ограничения самозанятости: можно нанимать швей, конструкторов и продавцов, можно закупать и перепродавать чужие марки, можно регистрироваться в «Честном ЗНАКе» и выходить на Wildberries, Ozon, Lamoda и Яндекс Маркет. Регистрация — по паспорту через налоговую или банк, госпошлина при подаче онлайн не берётся.
Главное решение на этом уровне — налоговый режим. Для одежды в ходу два.
УСН — упрощёнка для бренда и производства
Упрощённая система бывает в двух вариантах: «Доходы» со ставкой 6% со всей выручки и «Доходы минус расходы» со ставкой 15% с прибыли. Регионы вправе снижать эти ставки — местами до 1% и 5% соответственно. Логика выбора простая: если расходы на ткань, пошив и логистику составляют весомую долю выручки (а в производстве одежды это обычно так), выгоднее «Доходы минус расходы»; если работаете с высокой наценкой и малыми затратами — «Доходы».
Важное изменение, которое многие упускают: с 2026 года порог, после которого упрощенец становится плательщиком НДС, снижен с прежних 60 млн до 20 млн рублей годового дохода (и по плану снижается дальше — до 15 млн в 2027-м и 10 млн в 2028-м, ориентиры на дату, уточняйте). Перешагнули порог — добавляется НДС: можно выбрать льготные 5% или 7% без вычетов входящего налога либо общую ставку с вычетами. Для растущего бренда это означает, что на обороте в десятки миллионов налоговая нагрузка ощутимо меняется, и это стоит закладывать в финмодель бизнес-плана заранее.
Патент (ПСН) — для розничного магазина
Патентная система удобна рознице: вы покупаете патент на срок от месяца до года, платите фиксированную сумму от потенциального дохода, установленного регионом, и не считаете налог с фактической выручки. Лимит по ПСН — 60 млн рублей дохода в год, до 15 работников. Для магазина одежды в конкретном городе патент часто выходит выгоднее и проще упрощёнки.
Есть нюанс маркируемых товаров: розничная продажа обуви и меховых изделий под патент не подпадает — их придётся вести на УСН. Обычная одежда патенту не мешает. Если открываете точку, сравнение форматов и оформление я разбираю в статье про то, как открыть магазин одежды.
Взносы за себя и личная ответственность
У ИП есть обязательные страховые взносы «за себя» независимо от того, была прибыль или нет: на 2026 год это порядка 57 390 рублей фиксированной части плюс 1% с дохода, превышающего 300 000 рублей в год (суммы индексируются, сверяйтесь на дату). Взносы частично уменьшают налог на УСН и стоимость патента, так что двойной нагрузкой они не становятся.
Обратная сторона простоты — ответственность. ИП отвечает по долгам бизнеса всем личным имуществом, а не только тем, что вложено в дело. Пока обороты и обязательства невелики, риск управляем. Но когда появляются крупные предоплаты поставщикам, кредиты на закупку и штат — этот пункт становится аргументом в пользу следующей ступени.
ООО: когда нужно юрлицо
ООО — отдельное юридическое лицо со своим уставным капиталом (минимум 10 000 рублей), директором и обязательным бухгалтерским учётом. Налоговые режимы те же, что у ИП: та же УСН, тот же переход на НДС по обороту, при желании — общая система. Но по устройству и смыслу ООО отличается от ИП принципиально, и выбирают его не ради солидности, а под конкретные задачи.
- Партнёрство. Если у бизнеса несколько собственников, ООО фиксирует доли, порядок распределения прибыли и правила выхода. У ИП совладельцев быть не может в принципе — это всегда один человек.
- Инвестиции и продажа доли. В ООО можно ввести инвестора, продать долю, оформить опцион для ключевого сотрудника. Бизнес становится активом, который можно передать или продать целиком.
- Ограниченная ответственность. По общему правилу участники рискуют вкладом в уставный капитал, а не личным имуществом. Оговорка: при банкротстве по вине собственника или директора наступает субсидиарная ответственность — «спрятаться» за ООО от намеренно созданных долгов не выйдет.
- Работа с сетями и тендерами. Крупные ритейл-сети, госзакупки и часть корпоративных контрактов охотнее (а иногда только) работают с юрлицом.
Плата за эти возможности — сложность. Обязательная бухгалтерия, больше отчётности, а вывод прибыли на себя идёт через дивиденды, которые дополнительно облагаются НДФЛ. Для одного дизайнера, который сам шьёт и сам продаёт, ООО — избыточная конструкция. Она оправдывается, когда бизнес перерастает одного человека. Логику масштабирования бренда я разбираю отдельно — в материале про то, как запустить бренд одежды, юрформа стоит одним из шагов запуска.
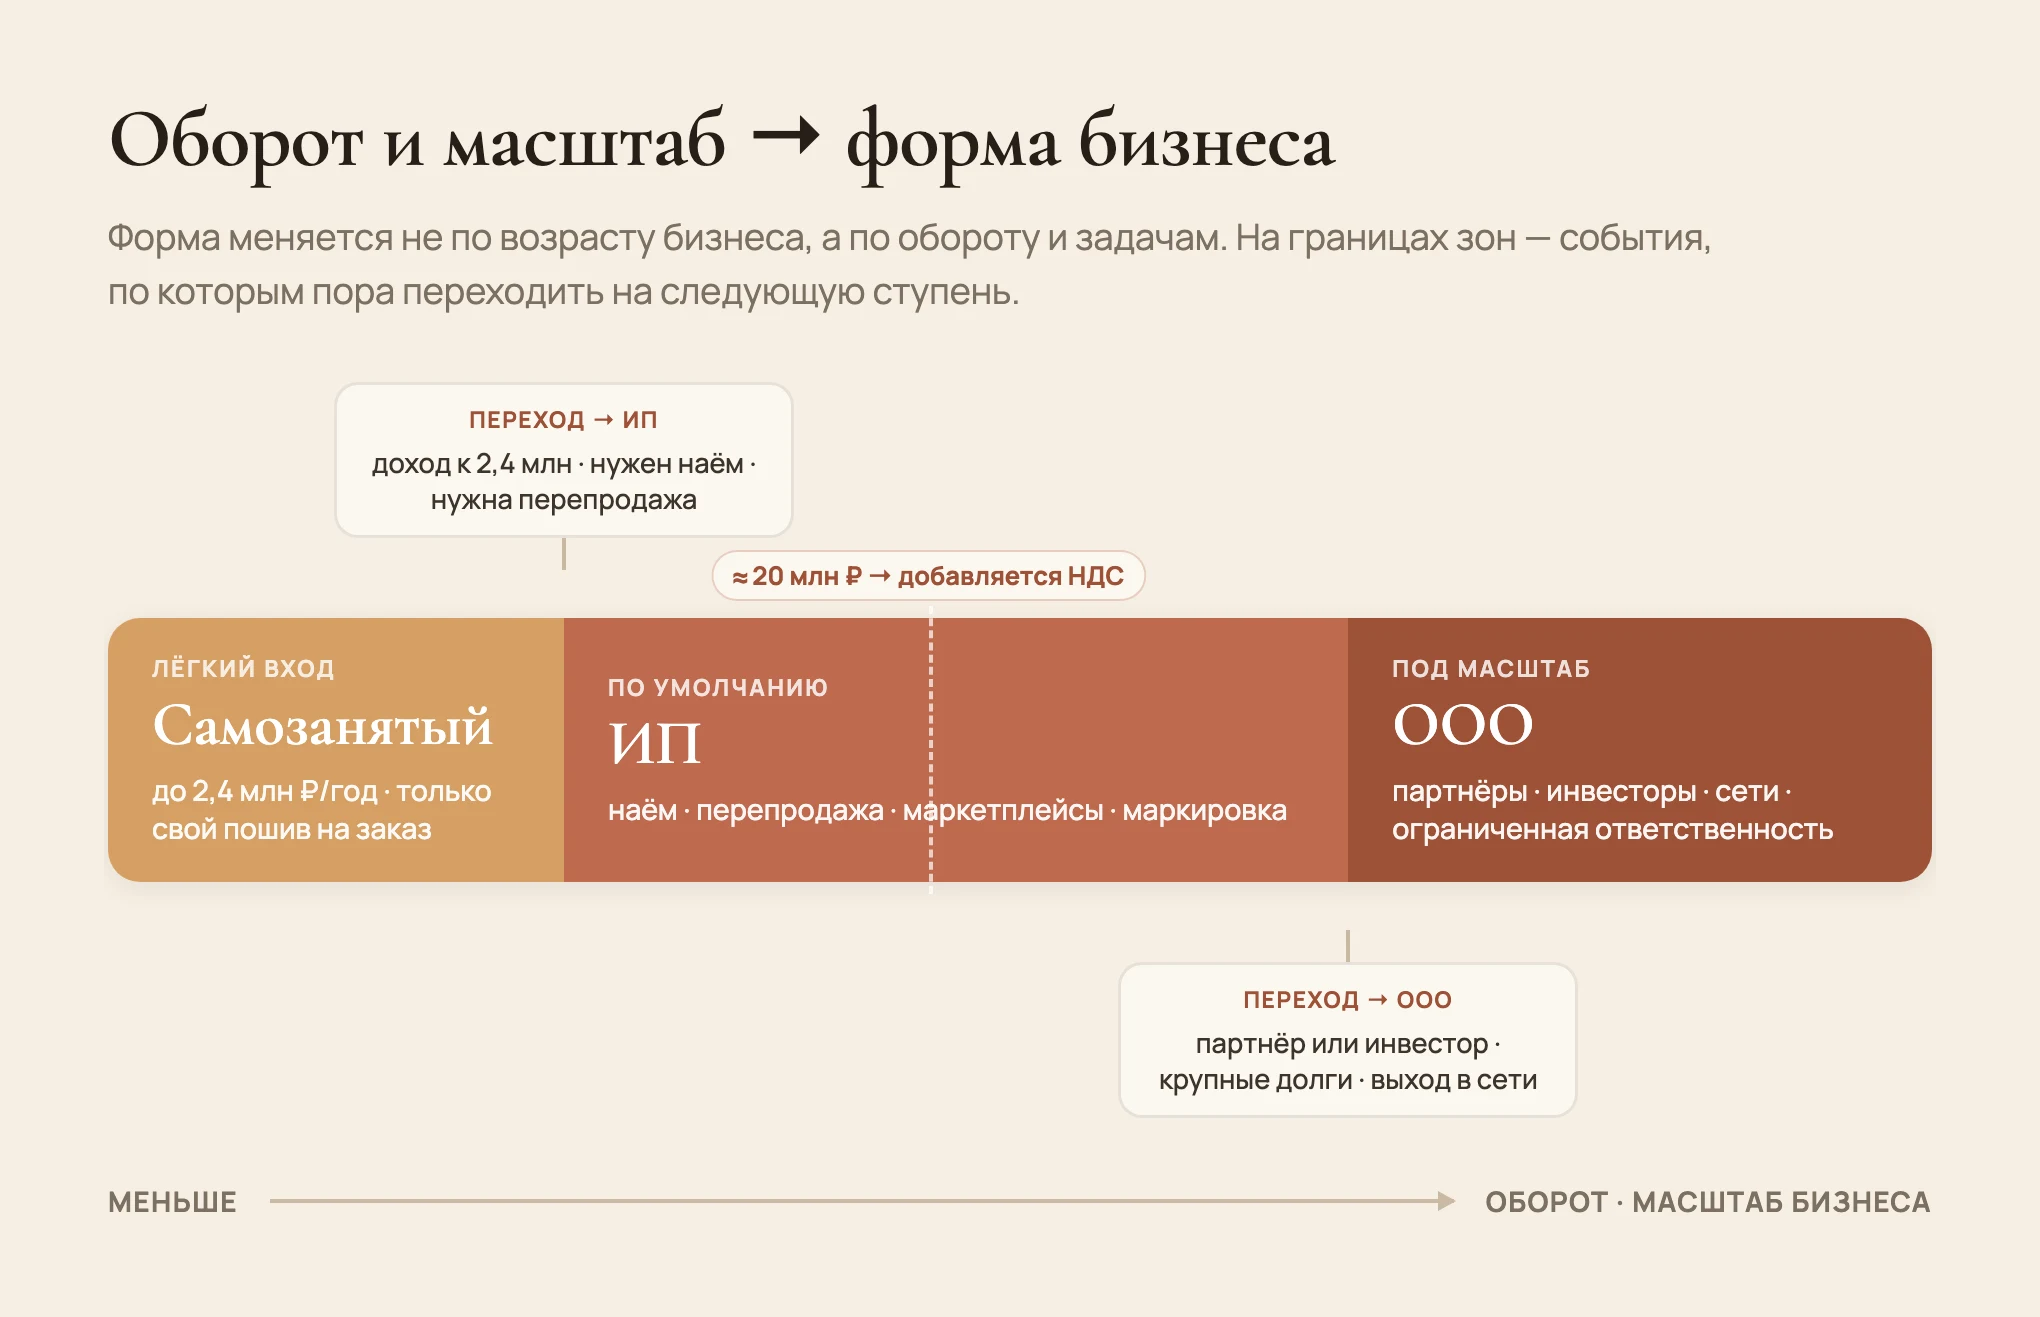
Когда переходить с одной формы на другую
Форма не выбирается один раз навсегда — она растёт вместе с бизнесом. Переход почти всегда запускается не датой в календаре, а конкретным событием. Держите в голове эти триггеры, чтобы не оформлять смену задним числом под давлением штрафа или сорванной сделки.
- Самозанятый → ИП. Как только вам нужно продавать готовую одежду тиражом (а значит — маркировать её), закупать чужие бренды на перепродажу, взять человека в штат или доход подбирается к 2,4 млн в год. Для швейного бренда, который переходит от пошива на заказ к коллекциям, этот переход обычно наступает быстро.
- ИП → ООО. Когда в деле появляется партнёр или инвестор, когда вы заходите в крупные сети и тендеры или когда обязательства растут настолько, что рисковать личным имуществом становится опасно. Один собственник с управляемыми оборотами может оставаться ИП годами — юрлицо ради самого юрлица не нужно.
- Смена налогового режима внутри формы. Отдельная точка контроля — переход на НДС при обороте свыше 20 млн и выбор между УСН «Доходы» и «Доходы минус расходы» по мере роста доли затрат. Это не смена формы, но по влиянию на прибыль изменение не меньшее.
Важно, что переходы не отменяют друг друга задним числом: сменить статус самозанятого на ИП можно за день, но доход, полученный сверх лимита до перехода, уже облагается по-другому. Поэтому смотреть на приближение к порогам стоит заранее, а не постфактум.
Планируете рост и не хотите застрять в невыгодной форме?
На диагностике бренда мы посчитаем вашу модель под каналы продаж и планы по найму и соберём план перехода между формами так, чтобы не переплачивать и не рисковать лишним.
Записаться на диагностику брендаЧастые вопросы
Только товары собственного производства и только те, что не подлежат обязательной маркировке. Перепродажу чужих брендов самозанятым закон запрещает, а почти вся одежда маркируется в «Честном ЗНАКе», продавать который самозанятым нельзя. На практике это закрывает продажу готовой тиражной одежды на маркетплейсах — для неё нужен статус ИП или ООО.
Лимит — 2,4 млн рублей в год. При его превышении статус НПД слетает автоматически, и с суммы превышения налог считается уже по другим правилам. Чтобы продолжить работать легально, в течение нескольких дней после превышения нужно зарегистрироваться как ИП и выбрать налоговый режим — иначе доход облагается как у обычного физлица по ставке НДФЛ.
Для одного собственника почти всегда ИП: проще регистрация и отчётность, дешевле обслуживание, прибыль забираете без дивидендного налога. ООО выбирают под конкретные задачи — партнёрство, вход инвестора, крупные контракты с сетями и защита личного имущества через ограниченную ответственность. Пока бизнес — это вы один и управляемые обороты, юрлицо избыточно.
Нет. Самозанятый не вправе нанимать работников по трудовым договорам — весь труд должен быть его собственным. Отдать пошив на аутсорс в цех как услугу можно, но взять человека в штат — уже основание перейти на ИП. Как только бизнес требует команды, самозанятость перестаёт подходить.
Для розничного магазина часто выгоднее патент (ПСН) — фиксированная стоимость, лимит 60 млн рублей в год, кроме обуви и меха. Для производства и бренда обычно берут УСН: «Доходы минус расходы» 15%, когда затраты на ткань и пошив велики, или «Доходы» 6% при высокой наценке. С оборота свыше 20 млн рублей в 2026 году добавляется НДС — это учитывают заранее.
Да. Фиксированные взносы «за себя» ИП платит независимо от результата — на 2026 год это порядка 57 390 рублей за полный год плюс 1% с дохода свыше 300 000 рублей. Взносы уменьшают налог на УСН и стоимость патента, поэтому при работающем бизнесе двойной нагрузкой не становятся. У самозанятого таких обязательных взносов нет — это одно из его преимуществ на самом старте.
Заключение
Выбор формы для швейного бизнеса сводится к честному ответу на четыре вопроса: сколько вы зарабатываете, нанимаете ли людей, продаёте только своё или ещё и чужое, и чем готовы отвечать по долгам. Самозанятость — лёгкий вход для пошива на заказ, но она упирается в лимит 2,4 млн, запрет на наём и перепродажу и, главное для одежды, в маркировку. ИП снимает эти ограничения и остаётся оптимальным для большинства брендов и магазинов. ООО берут под партнёров, инвесторов, сети и защиту личного имущества.
Смотрите на форму как на ступени, а не как на пожизненный выбор: переходите вверх по триггерам — оборот, найм, партнёрство, крупные обязательства, — а не по инерции и не под штрафом. Если хотите сразу оформиться так, чтобы не переделывать через полгода и не переплачивать налог, давайте разберём вашу модель продаж и планы роста вместе.